Corporación Inmobiliaria Vesta, S. A. B. de C. V. y sus filiales Estados financieros intermedios consolidados condensados no auditados correspondientes a los períodos de nueve y tres meses finalizados el 30 de septiembre de 2026 y 2025
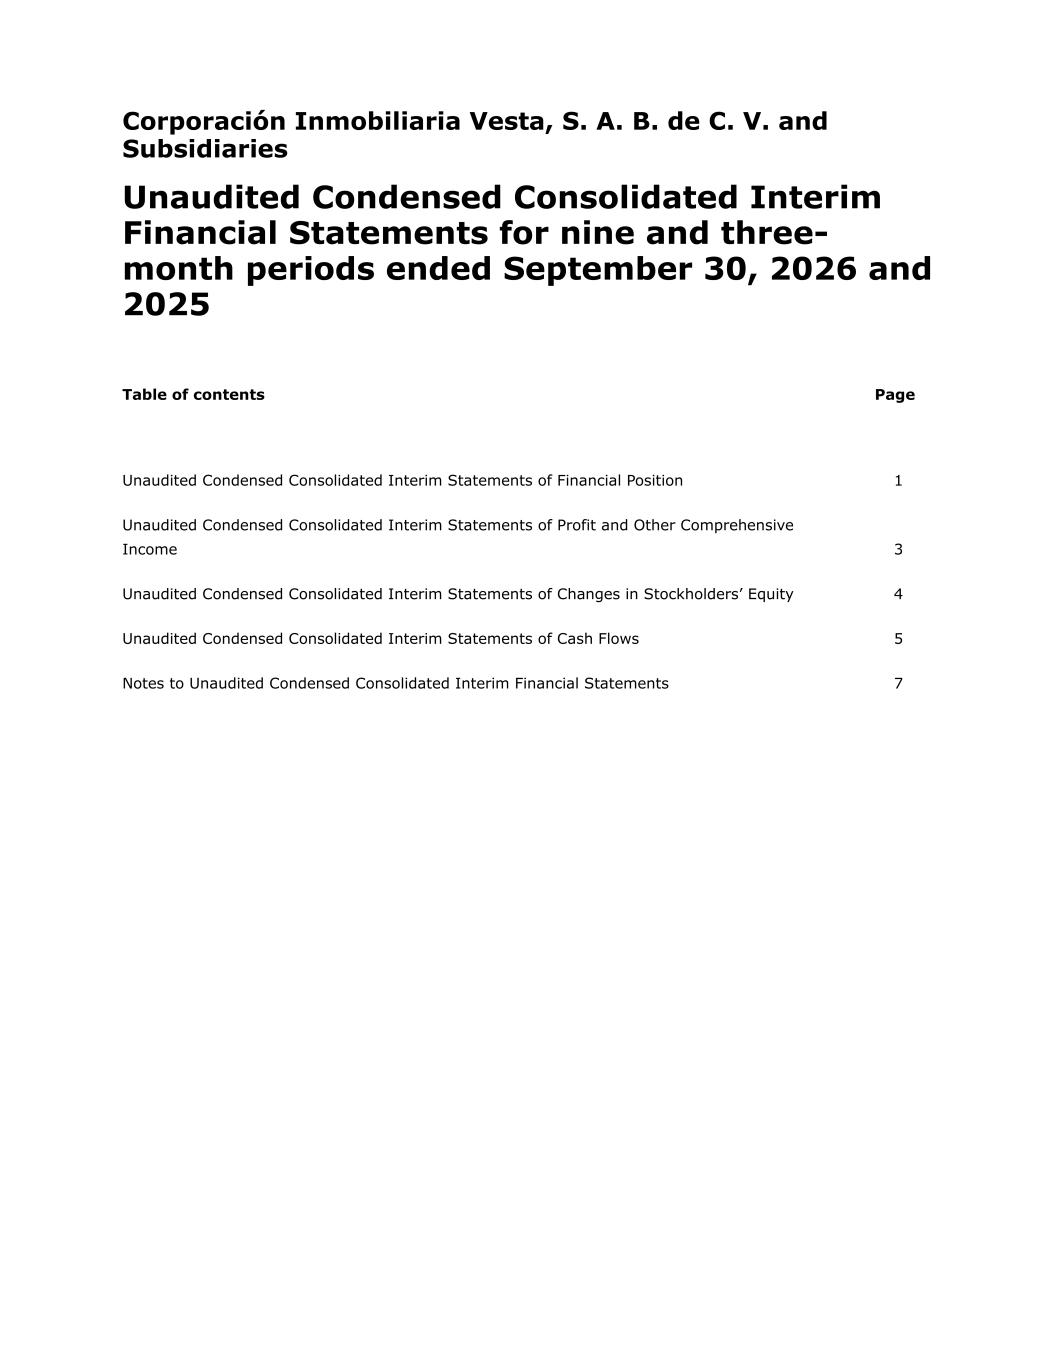
Corporación Inmobiliaria Vesta, S. A. B. de C. V. y sus filiales Estados financieros intermedios consolidados condensados no auditados correspondientes a períodos de nueve y tresmeses finalizados el 30 de septiembre de 2026 y 2025 Índice Página Estados de situación financiera intermedios consolidados condensados no auditados 1 Estados de resultados y otros ingresos integrales intermedios consolidados condensados no auditados 3 Estados de variaciones en el patrimonio neto de los accionistas intermedios consolidados condensados no auditados 4 Estados de flujos de efectivo intermedios consolidados condensados no auditados 5 Notas a los estados financieros intermedios consolidados condensados no auditados 7
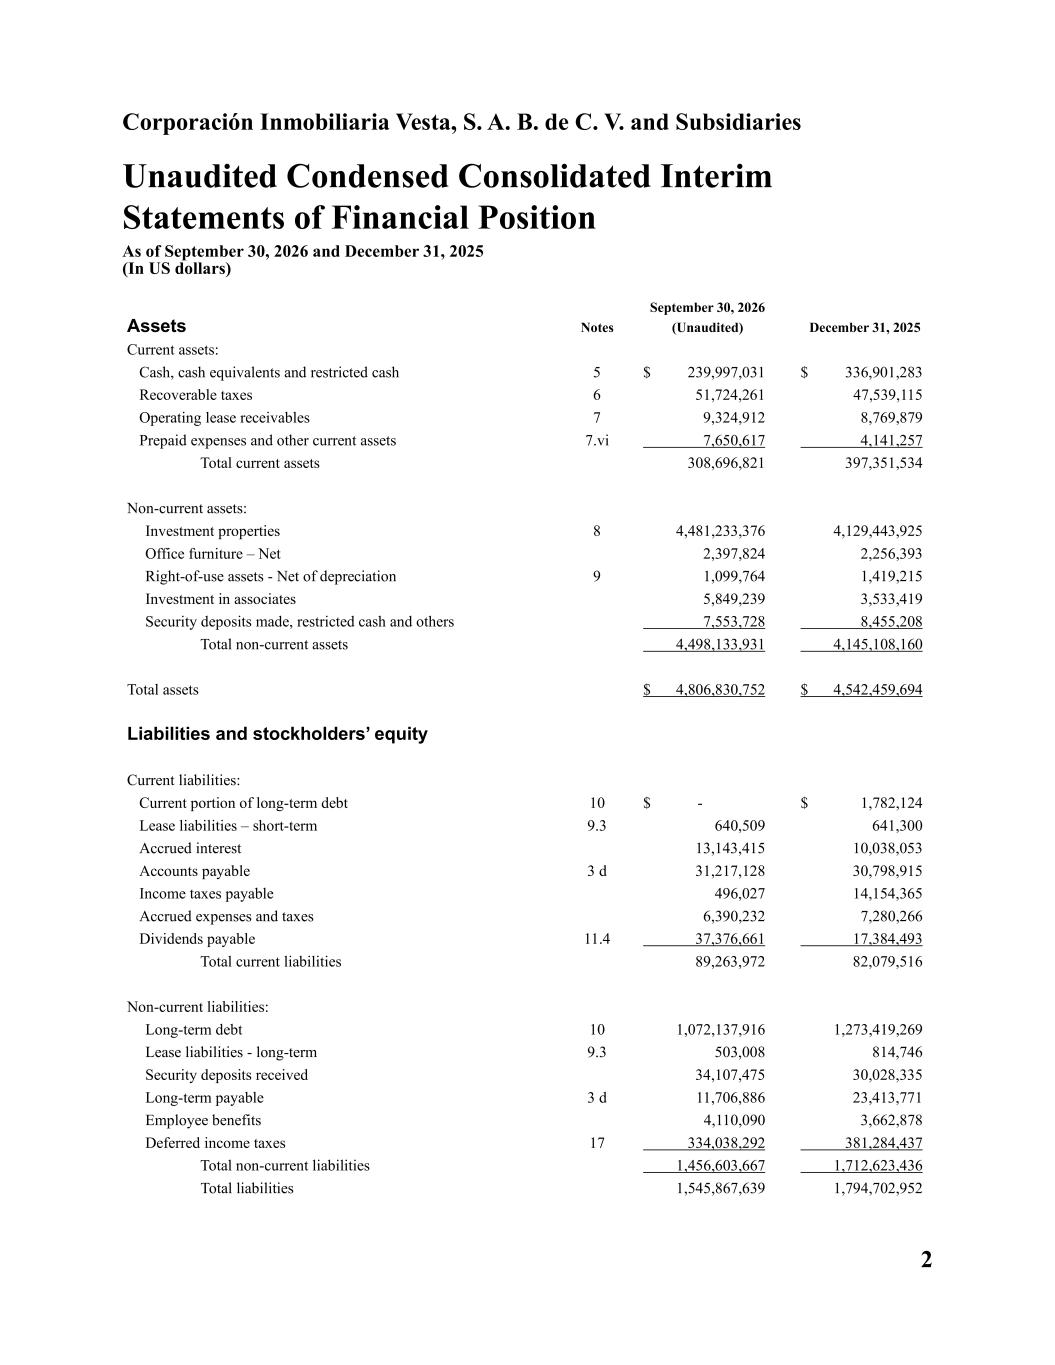
2 Corporación Inmobiliaria Vesta, S. A. B. de C. V. y filiales Estados de situación financiera intermedios consolidados condensados no auditados al 30 de septiembre de 2026 y al 31 de diciembre de 2025 (En dólares estadounidenses) Activos Notas 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Activos corrientes: Efectivo, equivalentes de efectivo y efectivo restringido 5 239 997 031 $ 336 901 283 $ Impuestos recuperables 6 51 724 261 47 539,115 Cuentas por cobrar por arrendamientos operativos 7 9 324 912 8 769 879 Gastos anticipados y otros activos corrientes 7.vi 7 650 617 4 141 257 Total de activos corrientes 308 696 821 397 351 534 Activos no corrientes: Inmuebles de inversión 8 4.481.233.376 4.129.443.925 Mobiliario de oficina – Neto 2.397.824 2.256.393 Activos por derecho de uso - Netos de amortización 9 1.099.764 1.419.215 Inversiones en empresas asociadas 5.849.239 3.533.419 Fianzas depositadas, efectivo restringido y otros 7.553.728 8.455.208 Total de activos no corrientes 4.498.133.931 4.145.108.160 Total de activos 4.806.830.752 $ 4.542.459.694 $ Pasivos y patrimonio neto Pasivos corrientes: Parte corriente de la deuda a largo plazo 10 $ - 1.782.124 $ Pasivos por arrendamiento – a corto plazo 9,3 640 509 641 300 Intereses devengados 13 143 415 10 038 053 Acreedores 3 d 31 217 128 30 798 915 Impuestos sobre la renta a pagar 496 027 14,154 365 Gastos e impuestos devengados 6 390 232 7 280 266 Dividendos a pagar 11,4 37 376 661 17 384 493 Total del pasivo corriente 89 263 972 82 079 516 Pasivo no corriente: Deuda a largo plazo 10 1.072.137.916 1.273.419.269 Pasivos por arrendamiento - a largo plazo 9,3 503.008 814.746 Fianzas recibidas 34,107 475 30 028 335 Cuentas a pagar a largo plazo 3 d 11 706 886 23 413 771 Prestaciones a los empleados 4 110 090 3 662 878 Impuestos sobre la renta diferidos 17 334 038,292 381 284 437 Total de pasivos no corrientes 1 456 603 667 1 712 623 436 Total de pasivos 1 545 867 639 1 794 702 952
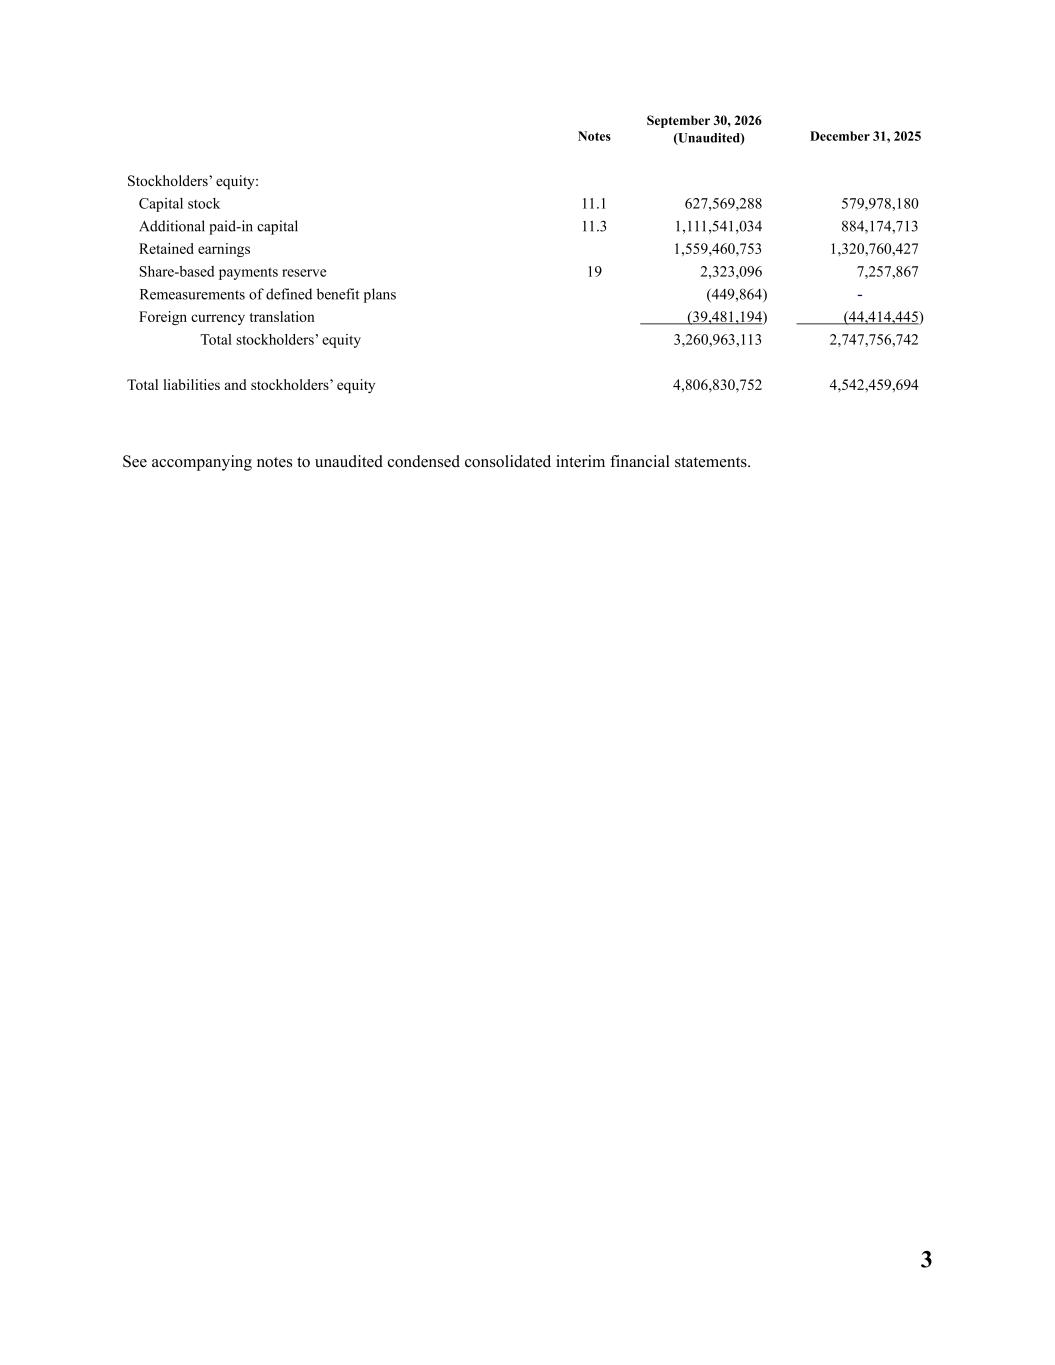
3 Notas 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Patrimonio neto: Capital social 11.1 627 569 288 579 978 180 Prima de emisión 11.3 1 111 541 034 884,174 713 Beneficios no distribuidos 1 559 460 753 1 320 760 427 Reserva para pagos basados en acciones 19 2 323 096 7 257 867 Revalorizaciones de planes de prestaciones definidas (449 864) - Conversión de moneda extranjera (39 481 194) (44 414 445) Total del patrimonio neto 3.260.963.113 2.747.756.742 Total del pasivo y del patrimonio neto 4.806.830.752 4.542.459.694 Véanse las notas adjuntas a los estados financieros intermedios consolidados condensados no auditados.
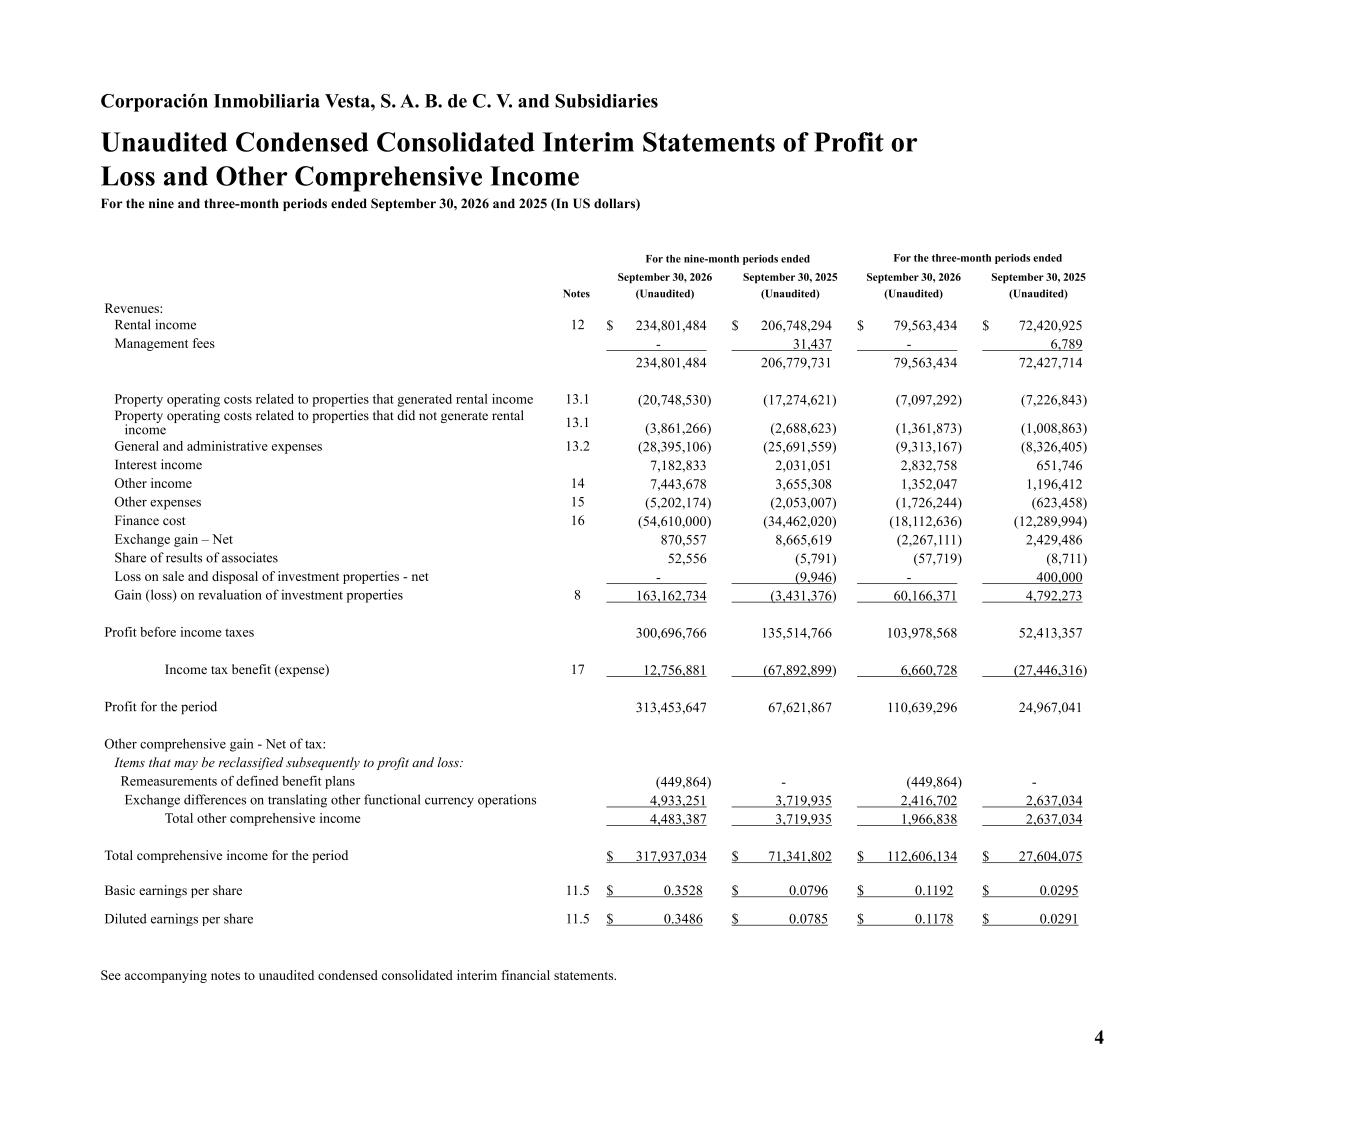
4 Corporación Inmobiliaria Vesta, S. A. B. de C. V. y filiales Estados intermedios consolidados condensados no auditados de resultados y otros ingresos integrales correspondientes a los periodos de nueve y tres meses finalizados el 30 de septiembre de 2026 y 2025 (En dólares estadounidenses) Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el Notas 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Ingresos: Ingresos por alquileres 12 234 801 484 $ 206 748 294 $ 79 563 434 $ 72 420 925 $ Comisiones de gestión - 31 437 - 6 789 234 801 484 206 779 731 79 563 434 72 427 714 Gastos de explotación de los inmuebles que generaron ingresos por alquiler 13,1 (20 748 530) (17 274 621) (7 097 292) (7 226 843) Gastos de explotación inmobiliaria relacionados con inmuebles que no generaron ingresos por alquiler 13.1 (3 861 266) (2 688 623) (1 361 873) (1 008 863) Gastos generales y administrativos 13.2 (28 395 106) (25 691 559) (9 313 167) (8 326 405) Ingresos por intereses 7 182 833 2 031 051 2 832 758 651 746 Otros ingresos 14 7 443 678 3 655 308 1 352 047 1,196 412 Otros gastos 15 (5 202 174) (2 053 007) (1 726 244) (623 458) Gastos financieros 16 (54 610 000) (34 462 020) (18 112 636) (12 289 994) Ganancia por cambio de divisas – Neta 870 557 8 665 619 (2 267 111) 2 429 486 Participación en los resultados de empresas asociadas 52 556 (5 791) (57 719) (8 711) Pérdida por venta y enajenación de inmuebles de inversión – neta - (9 946) - 400 000 Ganancia (pérdida) por revalorización de inmuebles de inversión 8 163 162 734 (3 431 376) 60 166 371 4 792 273 Beneficio antes de impuestos 300 696 766 135 514 766 103 978 568 52 413 357 Beneficio fiscal (gasto) 17 12 756 881 (67 892 899) 6 660 728 (27 446 316) Beneficio del ejercicio 313.453.647 67.621.867 110.639.296 24.967.041 Otras ganancias integrales — Netas de impuestos: Partidas que pueden reclasificarse posteriormente a la cuenta de resultados: Revalorizaciones de planes de prestaciones definidas (449.864) - (449 864) - Diferencias de cambio en la conversión de operaciones en otras monedas funcionales 4 933 251 3 719 935 2 416 702 2 637 034 Total de otros ingresos integrales 4 483 387 3,719 935 1 966 838 2 637 034 Total de ingresos integrales del período 317 937 034 $ 71 341 802 $ 112 606 134 $ 27 604 075 Beneficio básico por acción 11,5 $ 0,3528 $ 0,0796 $ 0,1192 $ 0,0295 Beneficio por acción diluido 11,5 $ 0,3486 $ 0,0785 $ 0,1178 $ 0,0291 Véanse las notas adjuntas a los estados financieros intermedios consolidados condensados no auditados.
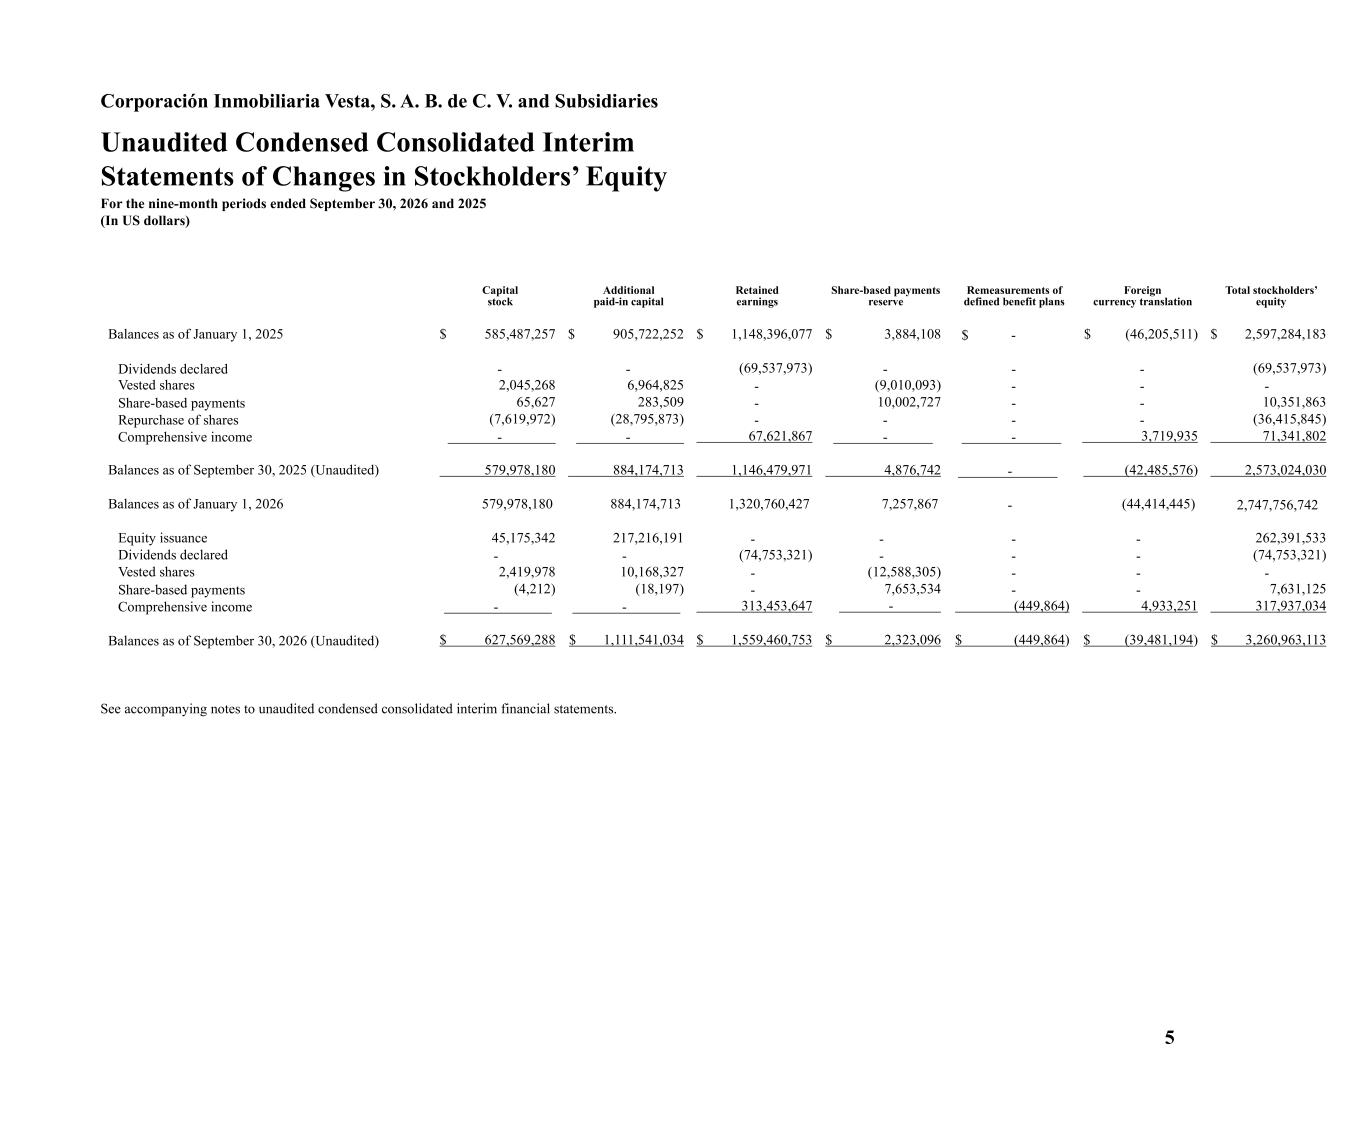
5 Corporación Inmobiliaria Vesta, S. A. B. de C. V. y filiales Estados intermedios consolidados condensados no auditados de variaciones en el patrimonio neto correspondientes a los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025 (En dólares estadounidenses) Capital social Capital adicional Ganancias acumuladas Reserva para pagos basados en acciones Revalorizaciones de planes de prestaciones definidas Conversión de moneda extranjera Patrimonio neto total Saldos al 1 de enero de 2025 585 487 257 $ 905 722,252 $ 1.148.396.077 $ 3.884.108 $ - $ (46.205.511) $ 2.597.284.183 Dividendos declarados - - (69.537.973) - - - (69 537 973) Acciones consolidadas 2 045 268 6 964 825 - (9 010 093) - - - Pagos basados en acciones 65 627 283 509 - 10 002 727 - - 10 351 863 Recompra de acciones (7 619 972) (28 795 873) - - - - (36 415 845) Resultado global - - 67 621 867 - - 3 719 935 71 341 802 Saldos a 30 de septiembre de 2025 (Sin auditar) 579 978 180 884 174 713 1 146 479 971 4 876 742 - (42 485 576) 2 573 024 030 Saldos a 1 de enero de 2026 579 978 180 884 174 713 1 320 760 427 7 257 867 - (44 414 445) 2 747 756 742 Emisión de acciones 45 175 342 217 216 191 - - - - 262 391 533 Dividendos declarados - - (74 753 321) - - - (74 753 321) Acciones consolidadas 2 419 978 10 168 327 - (12 588 305) - - - Pagos basados en acciones (4 212) (18 197) - 7 653 534 - - 7 631 125 Resultado global - - 313 453 647 - (449 864) 4 933 251 317 937 034 Saldos a 30 de septiembre de 2026 (sin auditar) 627 569 288 $ 1 111 541 034 $ 1 559 460 753 $ 2 323 096 $ (449 864) $ (39 481 194) $ 3 260 963 113 Véanse las notas adjuntas a los estados financieros intermedios consolidados condensados no auditados.
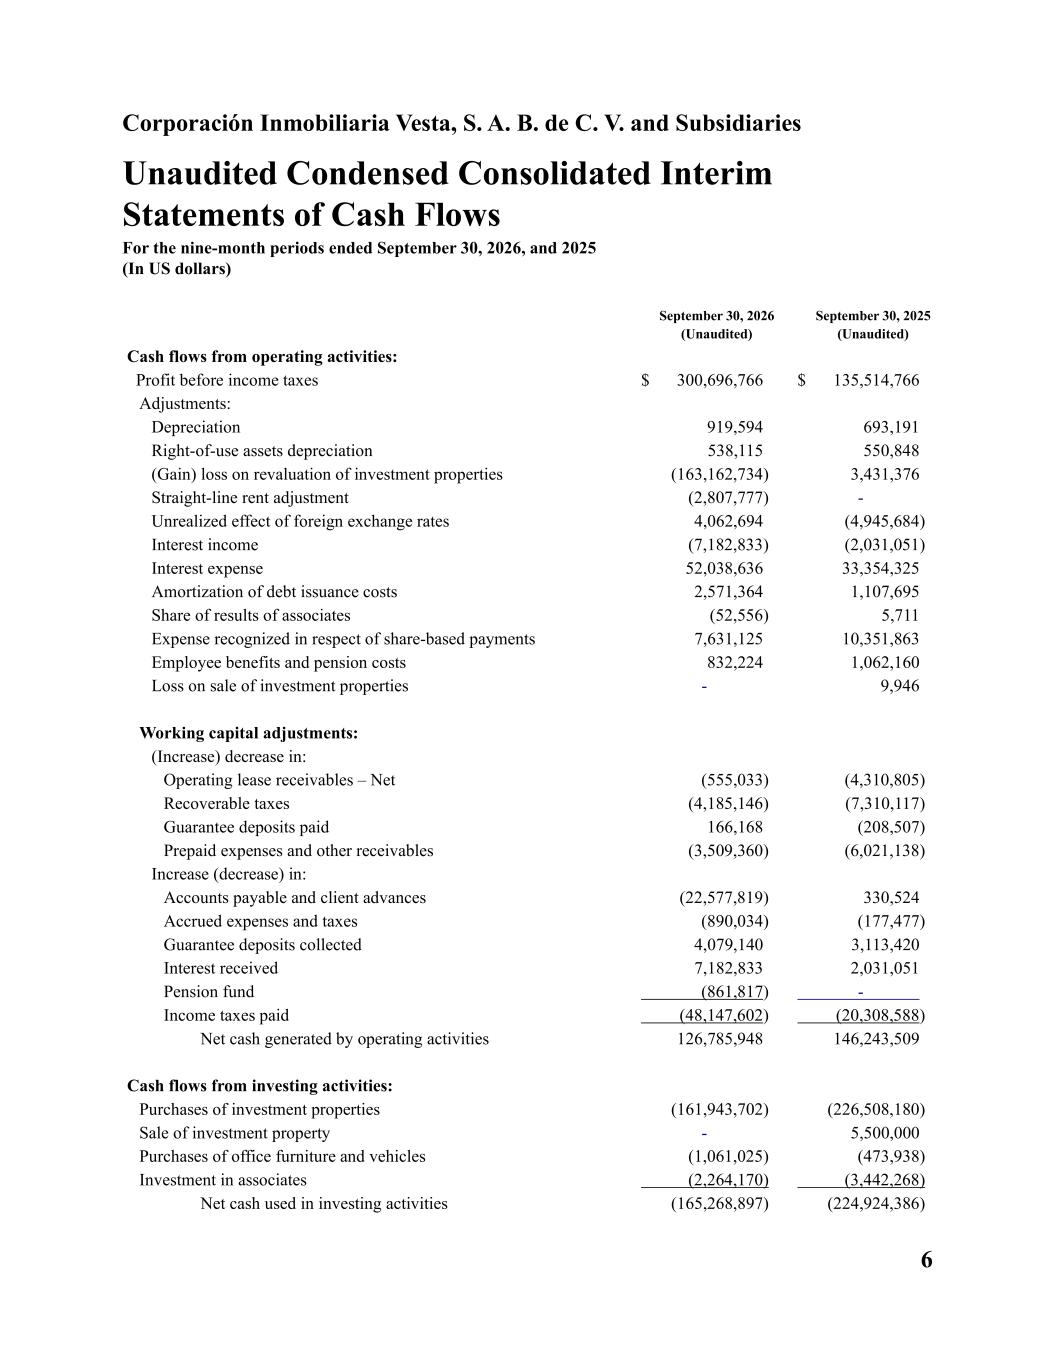
6 Corporación Inmobiliaria Vesta, S. A. B. de C. V. y filiales Estados de flujos de efectivo intermedios consolidados condensados no auditados correspondientes a los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025 (En dólares estadounidenses) 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) Flujos de efectivo de las actividades de explotación: Beneficio antes de impuestos sobre la renta 300 696 766 $ 135 514 766 $ Ajustes: Amortización 919 594 693 191 Amortización de activos por derecho de uso 538 115 550 848 (Ganancia) pérdida por revalorización de inmuebles de inversión (163 162 734) 3 431 376 Ajuste de alquileres por el método lineal (2 807 777) - Efecto no realizado de los tipos de cambio 4 062 694 (4 945 684) Ingresos por intereses (7 182 833) (2 031 051) Gastos por intereses 52 038 636 33 354 325 Amortización de los costes de emisión de deuda 2 571 364 1 107 695 Participación en los resultados de empresas asociadas (52 556) 5.711 Gastos reconocidos en relación con pagos basados en acciones 7.631.125 10.351.863 Prestaciones a los empleados y costes de pensiones 832.224 1.062.160 Pérdida por la venta de inmuebles de inversión - 9.946 Ajustes al capital circulante: (Aumento) disminución de: Cuentas por cobrar por arrendamientos operativos – Neto (555.033) (4.310.805) Impuestos recuperables (4.185.146) (7.310.117) Fianzas pagadas 166.168 (208.507) Gastos anticipados y otras cuentas por cobrar (3.509.360) (6.021.138) Aumento (disminución) en: Cuentas por pagar y anticipos de clientes (22.577.819) 330.524 Gastos e impuestos devengados (890.034) (177 477) Depósitos de garantía cobrados 4 079 140 3 113 420 Intereses percibidos 7 182 833 2 031 051 Fondo de pensiones (861 817) - Impuestos sobre la renta pagados (48 147 602) (20 308 588) Efectivo neto generado por actividades de explotación 126 785 948 146 243 509 Flujos de efectivo de actividades de inversión: Adquisiciones de inmuebles de inversión (161 943 702) (226 508 180) Venta de inmuebles de inversión - 5 500 000 Adquisiciones de mobiliario de oficina y vehículos (1 061 025) (473 938) Inversión en empresas asociadas (2 264 170) (3 442 268) Efectivo neto utilizado en actividades de inversión (165 268 897) (224 924 386)
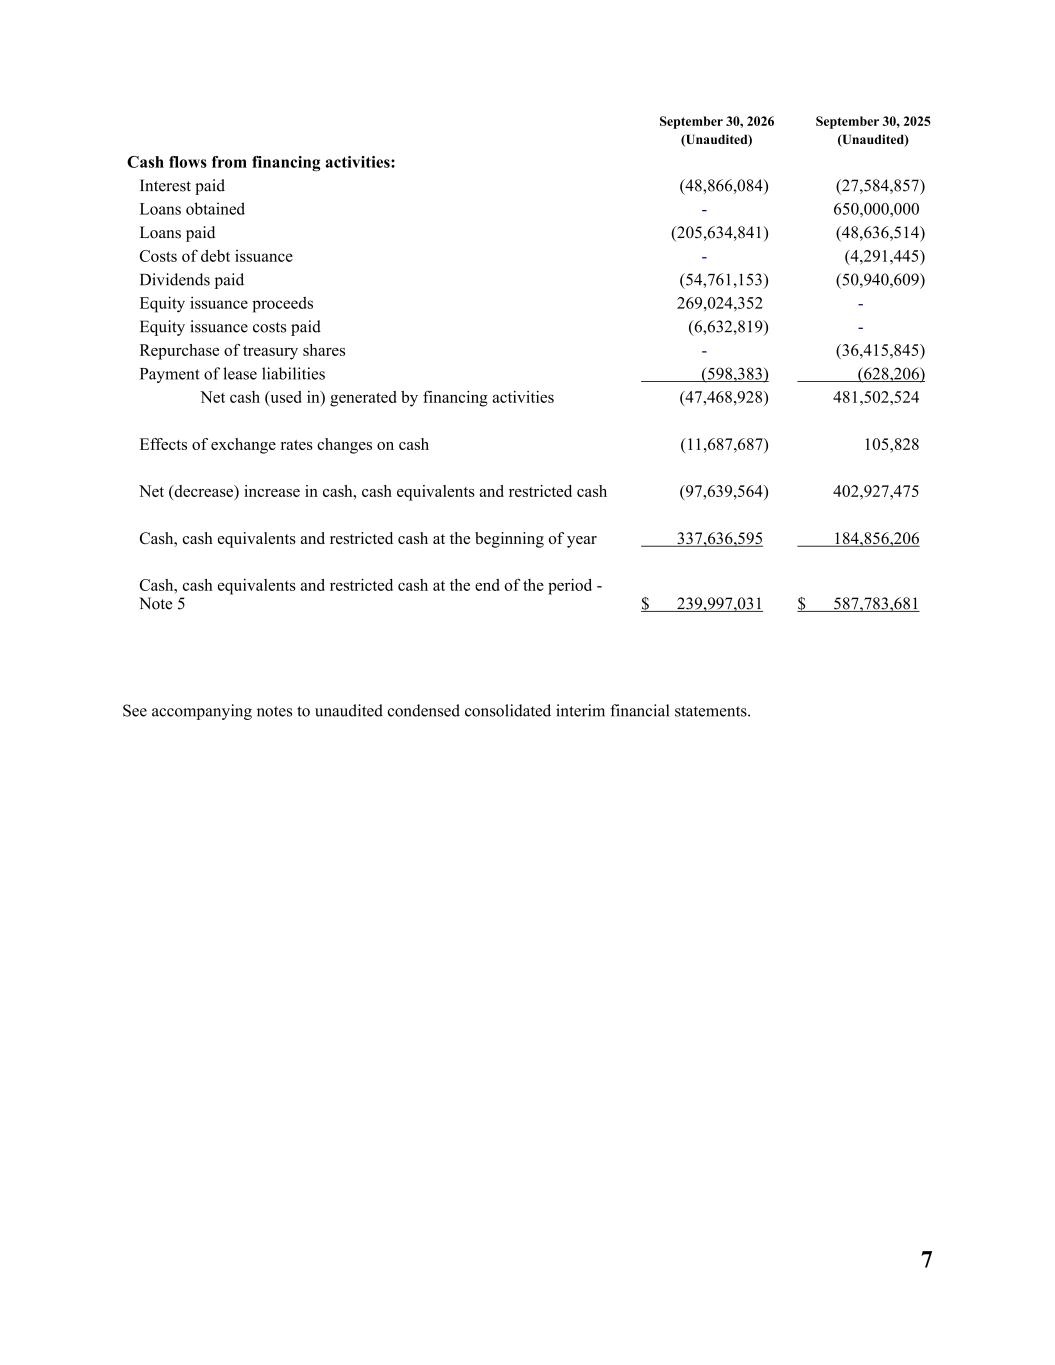
7 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Flujos de efectivo de las actividades de financiación: Intereses pagados (48 866 084) (27 584 857) Préstamos obtenidos - 650 000 000 Préstamos pagados (205 634 841) (48 636 514) Costes de emisión de deuda - (4 291 445) Dividendos pagados (54 761 153) (50 940 609) Ingresos por emisión de acciones 269 024 352 - Gastos de emisión de acciones pagados (6 632 819) - Recompra de acciones propias - (36 415 845) Pago de pasivos por arrendamiento (598 383) (628 206) Efectivo neto (utilizado en) generado por actividades de financiación (47 468 928) 481 502 524 Efectos de las variaciones en los tipos de cambio sobre el efectivo (11 687 687) 105 828 (Disminución) aumento neto del efectivo, los equivalentes de efectivo y el efectivo restringido (97 639 564) 402 927 475 Efectivo, equivalentes de efectivo y efectivo restringido al inicio del ejercicio 337 636 595 184 856 206 Efectivo, equivalentes de efectivo y efectivo restringido al final del período - Nota 5 239 997 031 $ 587 783 681 $ Véanse las notas adjuntas a los estados financieros intermedios consolidados condensados no auditados.
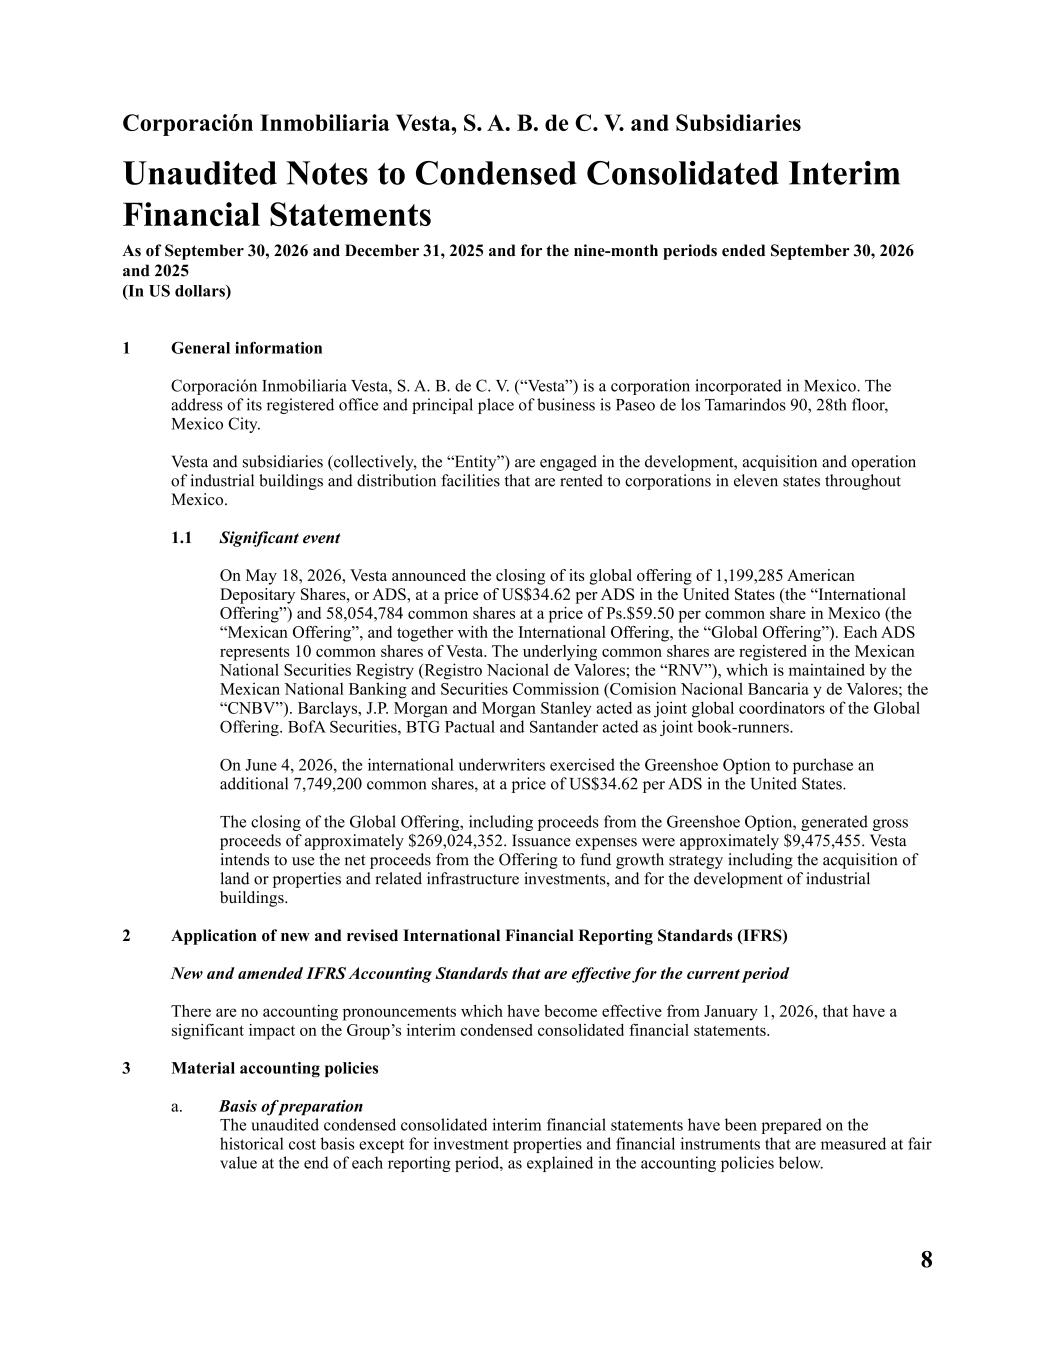
8 Corporación Inmobiliaria Vesta, S. A. B. de C. V. y filiales Notas no auditadas a los estados financieros intermedios consolidados condensados al 30 de septiembre de 2026 y al 31 de diciembre de 2025, y correspondientes a los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025 (En dólares estadounidenses) 1 Información general Corporación Inmobiliaria Vesta, S. A. B. de C. V. («Vesta») es una sociedad constituida en México. La dirección de su domicilio social y sede principal es Paseo de los Tamarindos 90, planta 28, Ciudad de México. Vesta y sus filiales (en conjunto, la «Entidad») se dedican a la promoción, adquisición y explotación de naves industriales e instalaciones de distribución que se alquilan a empresas en once estados de México. 1.1 Hecho relevante El 18 de mayo de 2026, Vesta anunció el cierre de su oferta global de 1 199 285 American Depositary Shares (ADS) a un precio de 34,62 dólares estadounidenses por ADS en Estados Unidos (la «Oferta Internacional») y de 58 054 784 acciones ordinarias a un precio de 59,50 pesos por acción ordinaria en México (la «Oferta Mexicana» y, junto con la Oferta Internacional, la «Oferta Global»). Cada ADS representa 10 acciones ordinarias de Vesta. Las acciones ordinarias subyacentes están inscritas en el Registro Nacional de Valores (RNV) de México, que gestiona la Comisión Nacional Bancaria y de Valores (CNBV). Barclays, J.P. Morgan y Morgan Stanley actuaron como coordinadores globales conjuntos de la Oferta Global. BofA Securities, BTG Pactual y Santander actuaron como gestores conjuntos de la cartera de pedidos. El 4 de junio de 2026, los suscriptores internacionales ejercieron la opción «Greenshoe» para adquirir 7 749 200 acciones ordinarias adicionales, a un precio de 34,62 dólares estadounidenses por ADS en Estados Unidos. El cierre de la Oferta Global, incluidos los ingresos procedentes de la opción «Greenshoe», generó unos ingresos brutos de aproximadamente 269.024.352 dólares. Los gastos de emisión ascendieron a aproximadamente 9.475.455 dólares. Vesta tiene la intención de utilizar los ingresos netos de la Oferta para financiar su estrategia de crecimiento, incluida la adquisición de terrenos o inmuebles y las inversiones en infraestructuras relacionadas, así como para el desarrollo de edificios industriales. 2. Aplicación de las Normas Internacionales de Información Financiera (NIIF) nuevas y revisadas Normas contables NIIF nuevas y modificadas que son de aplicación en el periodo actual No hay normas contables que hayan entrado en vigor a partir del 1 de enero de 2026 y que tengan un impacto significativo en los estados financieros consolidados intermedios condensados del Grupo. 3. Políticas contables significativas a. Bases de elaboración Los estados financieros intermedios consolidados condensados no auditados se han elaborado según el principio del coste histórico, salvo en el caso de las propiedades de inversión y los instrumentos financieros, que se valoran a su valor razonable al final de cada período de presentación de información, tal y como se explica en las políticas contables que figuran a continuación.
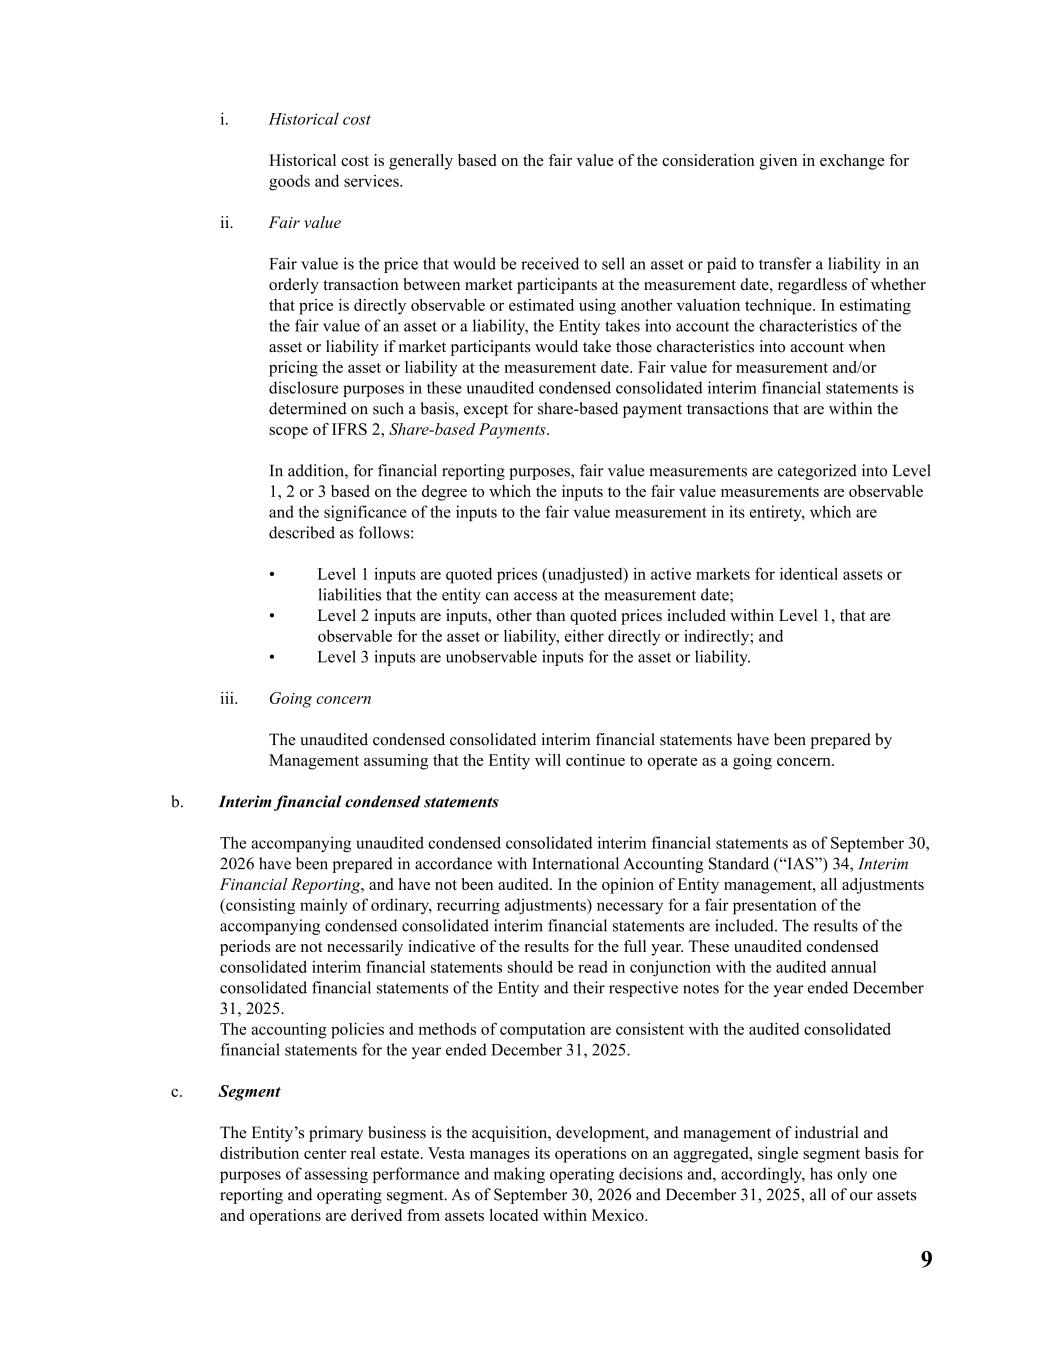
9 i. Coste histórico El coste histórico se basa, por lo general, en el valor razonable de la contraprestación entregada a cambio de bienes y servicios. ii. Valor razonable El valor razonable es el precio que se obtendría al vender un activo o que se pagaría al transferir un pasivo en una transacción ordenada entre participantes en el mercado en la fecha de valoración, independientemente de si dicho precio es directamente observable o se estima mediante otra técnica de valoración. Al estimar el valor razonable de un activo o un pasivo, la entidad tiene en cuenta las características del activo o pasivo si los participantes en el mercado tuvieran en cuenta dichas características a la hora de fijar el precio del activo o pasivo en la fecha de valoración. El valor razonable a efectos de valoración y/o divulgación en estos estados financieros intermedios consolidados condensados no auditados se determina sobre esa base, salvo en el caso de las transacciones de pagos basados en acciones que entran dentro del ámbito de aplicación de la NIIF 2, «Pagos basados en acciones». Además, a efectos de información financiera, las valoraciones a valor razonable se clasifican en los niveles 1, 2 o 3 en función del grado de observabilidad de los datos de entrada utilizados en dichas valoraciones y de la importancia de dichos datos en el conjunto de la valoración, tal y como se describe a continuación: • Los datos de entrada del nivel 1 son precios cotizados (sin ajustar) en mercados activos para activos o pasivos idénticos a los que la entidad tiene acceso en la fecha de valoración; • Los datos del Nivel 2 son datos, distintos de los precios cotizados incluidos en el Nivel 1, que son observables para el activo o pasivo, ya sea directa o indirectamente; y • Los datos del Nivel 3 son datos no observables para el activo o pasivo. iii. Continuidad de la explotación Los estados financieros intermedios consolidados condensados no auditados han sido elaborados por la Dirección partiendo del supuesto de que la entidad continuará operando como una empresa en funcionamiento. b. Estados financieros intermedios condensados Los estados financieros intermedios consolidados condensados adjuntos, a 30 de septiembre de 2026, no auditados, se han elaborado de conformidad con la Norma Internacional de Contabilidad («NIC») 34, Información financiera intermedia, y no han sido auditados. En opinión de la dirección de la entidad, se han incluido todos los ajustes (que consisten principalmente en ajustes ordinarios y recurrentes) necesarios para una presentación fiel de los estados financieros intermedios consolidados condensados adjuntos. Los resultados de los períodos no son necesariamente indicativos de los resultados del ejercicio completo. Estos estados financieros intermedios consolidados condensados y no auditados deben leerse junto con los estados financieros consolidados anuales auditados de la Entidad y sus respectivas notas correspondientes al ejercicio cerrado a 31 de diciembre de 2025. Las políticas contables y los métodos de cálculo son coherentes con los estados financieros consolidados auditados correspondientes al ejercicio finalizado el 31 de diciembre de 2025. c. Segmento La actividad principal de la Entidad es la adquisición, el desarrollo y la gestión de inmuebles industriales y centros de distribución. Vesta gestiona sus operaciones de forma agregada, en un único segmento, a efectos de evaluar el rendimiento y tomar decisiones operativas y, en consecuencia, solo tiene un segmento operativo y de información. A 30 de septiembre de 2026 y a 31 de diciembre de 2025, todos nuestros activos y operaciones proceden de activos situados en México.
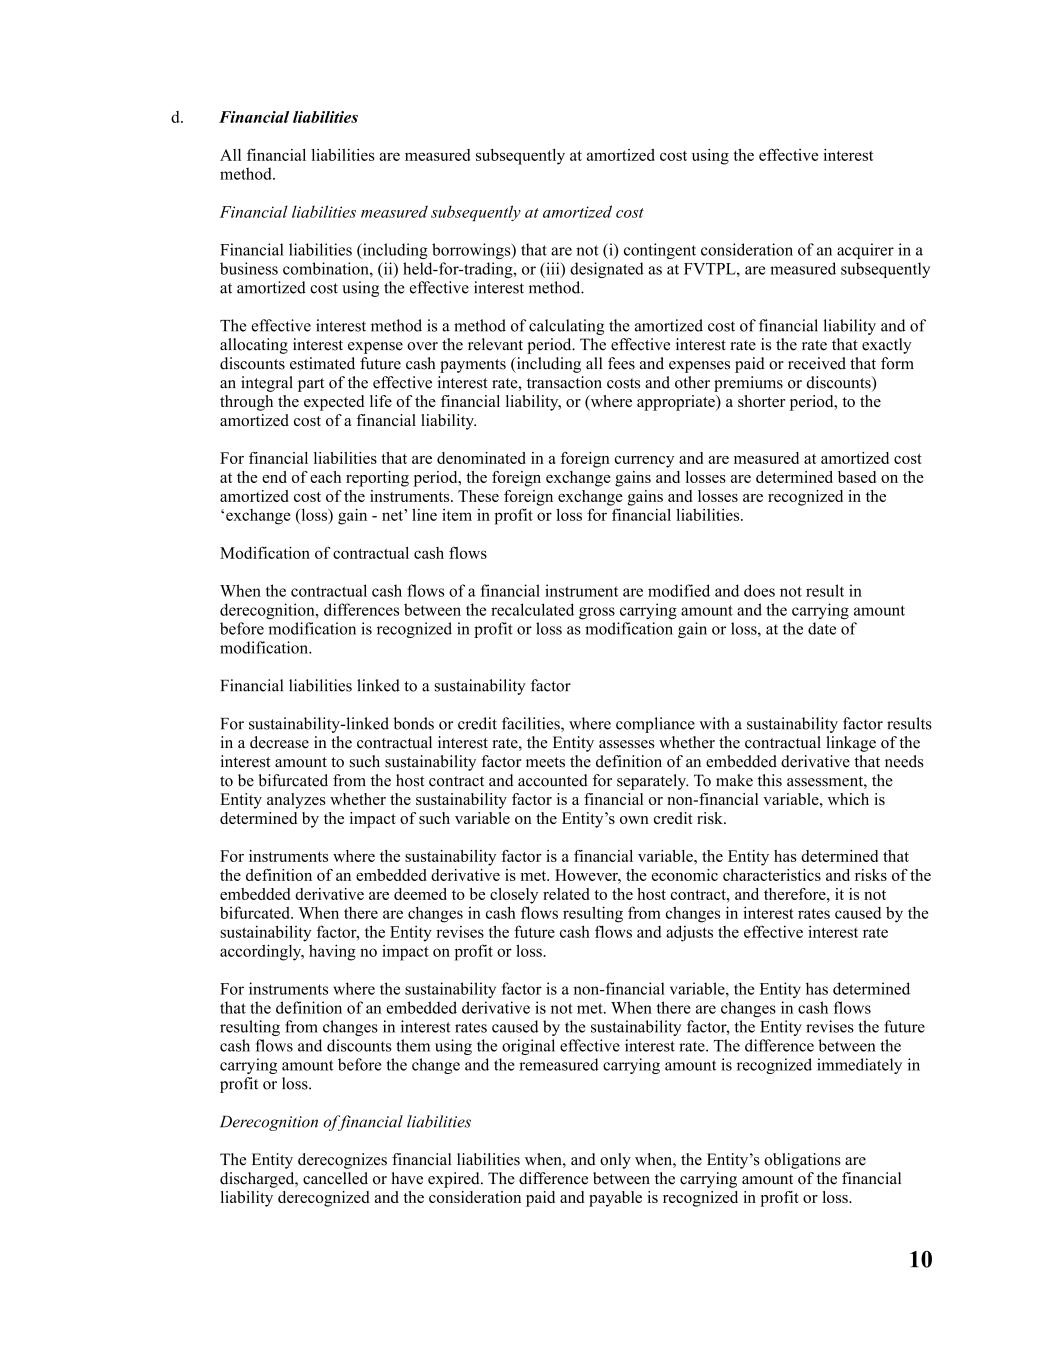
10 d. Pasivos financieros Todos los pasivos financieros se valoran posteriormente a su coste amortizado utilizando el método del tipo de interés efectivo. Pasivos financieros valorados posteriormente a su coste amortizado Los pasivos financieros (incluidos los préstamos) que no sean (i) una contraprestación contingente de una adquirente en una combinación de negocios, (ii) mantenidos para negociar, ni (iii) designados como «a valor razonable con cambios en resultados», se valoran posteriormente a su coste amortizado utilizando el método del tipo de interés efectivo. El método del tipo de interés efectivo es un método para calcular el coste amortizado de un pasivo financiero y para distribuir los gastos por intereses a lo largo del período correspondiente. El tipo de interés efectivo es el tipo que actualiza exactamente los pagos en efectivo futuros estimados (incluidas todas las comisiones y gastos pagados o recibidos que forman parte integrante del tipo de interés efectivo, los costes de transacción y otras primas o descuentos) a lo largo de la vida esperada del pasivo financiero, o (cuando proceda) un período más corto, hasta el coste amortizado de dicho pasivo financiero. En el caso de los pasivos financieros denominados en moneda extranjera y valorados a coste amortizado al final de cada período de presentación de informes, las ganancias y pérdidas por tipo de cambio se determinan sobre la base del coste amortizado de los instrumentos. Estas ganancias y pérdidas por tipo de cambio se reconocen en la partida «ganancia (pérdida) por tipo de cambio — neta» de la cuenta de resultados correspondiente a los pasivos financieros. Modificación de los flujos de efectivo contractuales Cuando se modifican los flujos de efectivo contractuales de un instrumento financiero y ello no da lugar a su baja en el balance, las diferencias entre el valor contable bruto recalculado y el valor contable anterior a la modificación se reconocen en la cuenta de resultados como ganancia o pérdida por modificación, en la fecha de la modificación. Pasivos financieros vinculados a un factor de sostenibilidad En el caso de los bonos o líneas de crédito vinculados a la sostenibilidad, cuando el cumplimiento de un factor de sostenibilidad dé lugar a una disminución del tipo de interés contractual, la entidad evalúa si la vinculación contractual del importe de los intereses a dicho factor de sostenibilidad se ajusta a la definición de un derivado implícito que deba separarse del contrato principal y contabilizarse por separado. Para realizar esta evaluación, la entidad analiza si el factor de sostenibilidad es una variable financiera o no financiera, lo cual viene determinado por el impacto de dicha variable en el propio riesgo de crédito de la entidad. En el caso de los instrumentos en los que el factor de sostenibilidad es una variable financiera, la entidad ha determinado que se cumple la definición de derivado implícito. Sin embargo, se considera que las características económicas y los riesgos del derivado implícito están estrechamente relacionados con el contrato principal y, por lo tanto, no se separa. Cuando se producen cambios en los flujos de efectivo como consecuencia de variaciones en los tipos de interés provocadas por el factor de sostenibilidad, la Entidad revisa los flujos de efectivo futuros y ajusta el tipo de interés efectivo en consecuencia, sin que ello tenga impacto en la cuenta de resultados. En el caso de los instrumentos en los que el factor de sostenibilidad es una variable no financiera, la entidad ha determinado que no se cumple la definición de derivado incorporado. Cuando se producen cambios en los flujos de efectivo como consecuencia de variaciones en los tipos de interés provocadas por el factor de sostenibilidad, la entidad revisa los flujos de efectivo futuros y los actualiza utilizando el tipo de interés efectivo original. La diferencia entre el valor contable anterior al cambio y el valor contable remensurado se reconoce inmediatamente en la cuenta de resultados. Baja de pasivos financieros La Entidad da de baja los pasivos financieros cuando, y solo cuando, las obligaciones de la Entidad se hayan cumplido, cancelado o hayan vencido. La diferencia entre el valor contable del pasivo financiero dado de baja y la contraprestación pagada y por pagar se reconoce en la cuenta de resultados.
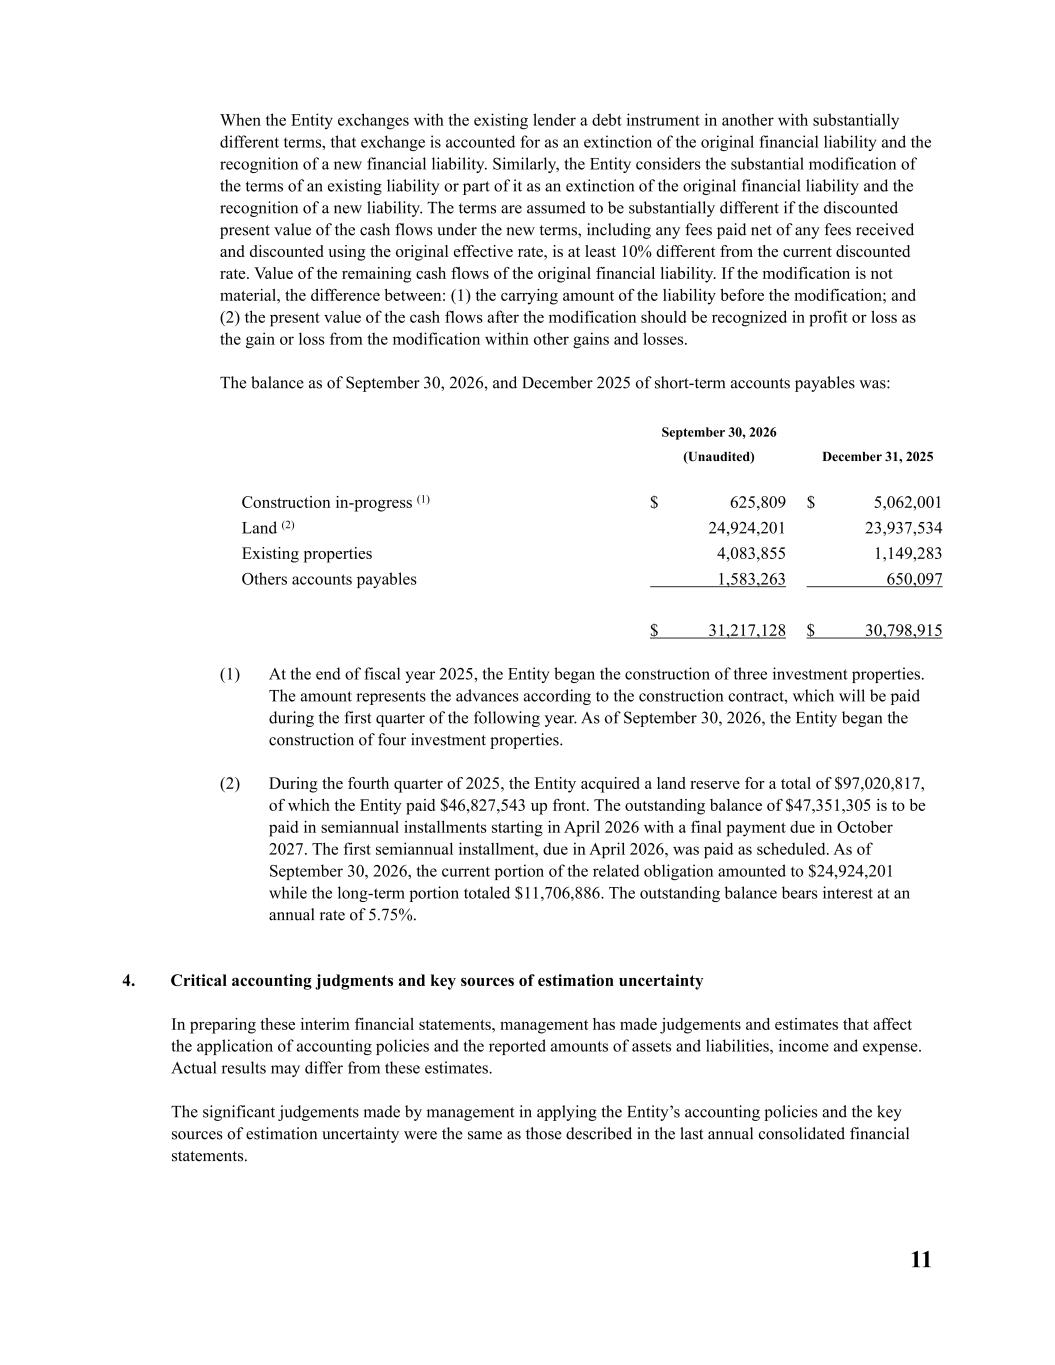
11 Cuando la entidad canjea con el prestamista actual un instrumento de deuda por otro con condiciones sustancialmente diferentes, dicho canje se contabiliza como una extinción del pasivo financiero original y el reconocimiento de un nuevo pasivo financiero. Del mismo modo, la entidad considera la modificación sustancial de las condiciones de un pasivo existente, o de una parte del mismo, como una extinción del pasivo financiero original y el reconocimiento de un nuevo pasivo. Se considera que las condiciones son sustancialmente diferentes si el valor actual descontado de los flujos de efectivo según las nuevas condiciones —incluidas las comisiones pagadas, netas de las recibidas, y descontadas utilizando el tipo efectivo original— difiere en al menos un 10 % del valor actual descontado de los flujos de efectivo restantes del pasivo financiero original. Si la modificación no es significativa, la diferencia entre: (1) el valor contable del pasivo antes de la modificación; y (2) el valor actual de los flujos de efectivo tras la modificación debe reconocerse en la cuenta de resultados como la ganancia o pérdida derivada de la modificación, dentro de «Otras ganancias y pérdidas». El saldo a 30 de septiembre de 2026 y a 31 de diciembre de 2025 de las cuentas por pagar a corto plazo era el siguiente: 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Construcciones en curso (1) 625 809 $ 5 062 001 $ Terrenos (2) 24 924 201 23 937 534 Inmuebles existentes 4 083 855 1 149 283 Otras cuentas por pagar 1 583 263 650 097 31 217 128 $ 30 798 915 $ (1) Al cierre del ejercicio 2025, la Entidad inició la construcción de tres inmuebles de inversión. El importe corresponde a los anticipos previstos en el contrato de construcción, que se abonarán durante el primer trimestre del año siguiente. A 30 de septiembre de 2026, la Entidad inició la construcción de cuatro inmuebles de inversión. (2) Durante el cuarto trimestre de 2025, la Entidad adquirió una reserva de suelo por un importe total de 97.020.817 $, de los cuales la Entidad pagó 46.827.543 $ por adelantado. El saldo pendiente de 47 351 305 dólares se abonará en cuotas semestrales a partir de abril de 2026, con un pago final previsto para octubre de 2027. La primera cuota semestral, con vencimiento en abril de 2026, se abonó según lo previsto. A 30 de septiembre de 2026, la parte corriente de la obligación correspondiente ascendía a 24 924 201 dólares, mientras que la parte a largo plazo ascendía a 11 706 886 dólares. El saldo pendiente devenga intereses a un tipo anual del 5,75 %. 4. Juicios contables críticos y fuentes clave de incertidumbre en las estimaciones Al elaborar estos estados financieros intermedios, la dirección ha realizado juicios y estimaciones que afectan a la aplicación de las políticas contables y a los importes consignados de activos y pasivos, ingresos y gastos. Los resultados reales pueden diferir de estas estimaciones. Los juicios significativos realizados por la dirección al aplicar las políticas contables de la entidad y las fuentes clave de incertidumbre en las estimaciones fueron los mismos que los descritos en los últimos estados financieros consolidados anuales.
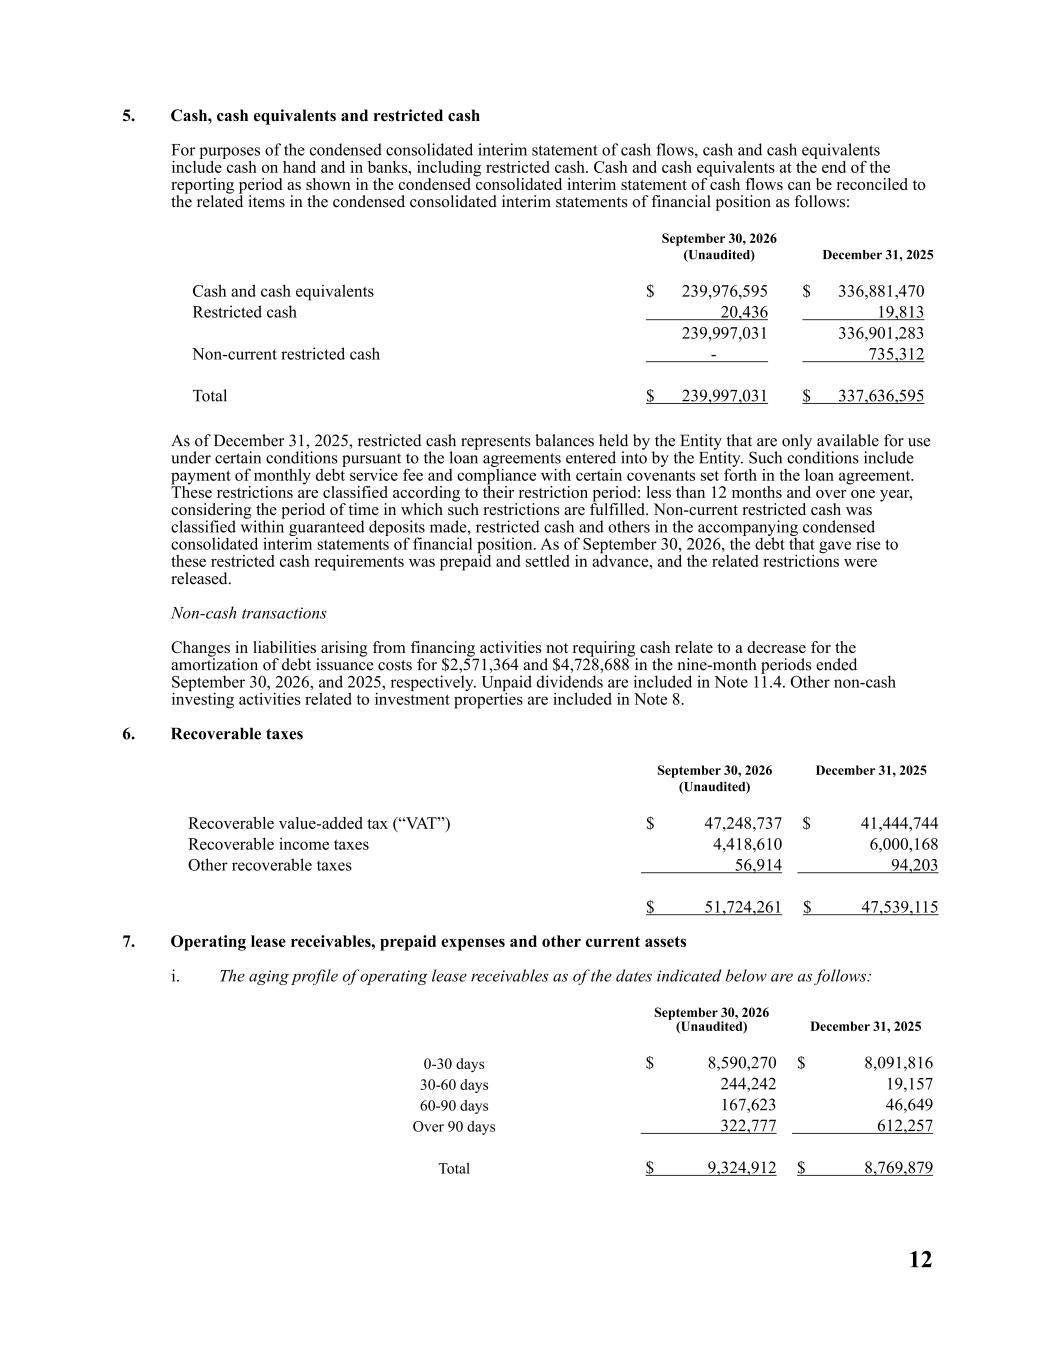
12 5. Efectivo, equivalentes de efectivo y efectivo restringido A efectos del estado de flujos de efectivo consolidado intermedio condensado, el efectivo y los equivalentes de efectivo incluyen el efectivo en caja y en bancos, incluido el efectivo restringido. El efectivo y los equivalentes de efectivo al final del período de referencia, tal y como se muestran en el estado de flujos de efectivo intermedio consolidado y condensado, pueden conciliarse con las partidas correspondientes de los estados de situación financiera intermedios consolidados y condensados de la siguiente manera: 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Efectivo y equivalentes de efectivo 239 976 595 $ 336 881 470 $ Efectivo restringido 20 436 19 813 239 997 031 336 901 283 Efectivo restringido no corriente - 735.312 Total 239.997.031 $ 337.636.595 $ A 31 de diciembre de 2025, el efectivo restringido representa los saldos que mantiene la Entidad y que solo pueden utilizarse bajo determinadas condiciones, de conformidad con los contratos de préstamo suscritos por la Entidad. Dichas condiciones incluyen el pago de la cuota mensual de servicio de la deuda y el cumplimiento de determinados compromisos establecidos en el contrato de préstamo. Estas restricciones se clasifican según su período de restricción: menos de 12 meses y más de un año, teniendo en cuenta el plazo en el que se cumplen dichas restricciones. El efectivo restringido no corriente se clasificó dentro de los depósitos garantizados realizados, el efectivo restringido y otros en los estados de situación financiera intermedios consolidados condensados adjuntos. A 30 de septiembre de 2026, la deuda que dio lugar a estos requisitos de efectivo restringido se pagó por adelantado y se liquidó anticipadamente, y se liberaron las restricciones correspondientes. Transacciones no monetarias Las variaciones en los pasivos derivadas de actividades de financiación que no requieren efectivo se refieren a una disminución por la amortización de los costes de emisión de deuda por 2 571 364 y 4 728 688 dólares en los períodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025, respectivamente. Los dividendos pendientes de pago se incluyen en la Nota 11.4. Otras actividades de inversión no monetarias relacionadas con propiedades de inversión se incluyen en la Nota 8. 6. Impuestos recuperables 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Impuesto sobre el valor añadido («IVA») recuperable 47 248 737 $ 41 444 744 $ Impuestos sobre la renta recuperables 4 418 610 6 000 168 Otros impuestos recuperables 56 914 94 203 51 724 261 $ 47 539 115 $ 7. Cuentas por cobrar por arrendamientos operativos, gastos anticipados y otros activos corrientes i. El perfil de antigüedad de las cuentas por cobrar por arrendamientos operativos a las fechas indicadas a continuación es el siguiente: 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 0-30 días 8.590.270 $ 8.091.816 $ 30-60 días 244 242 19 157 60-90 días 167 623 46 649 Más de 90 días 322 777 612 257 Total 9 324 912 $ 8 769 879 $
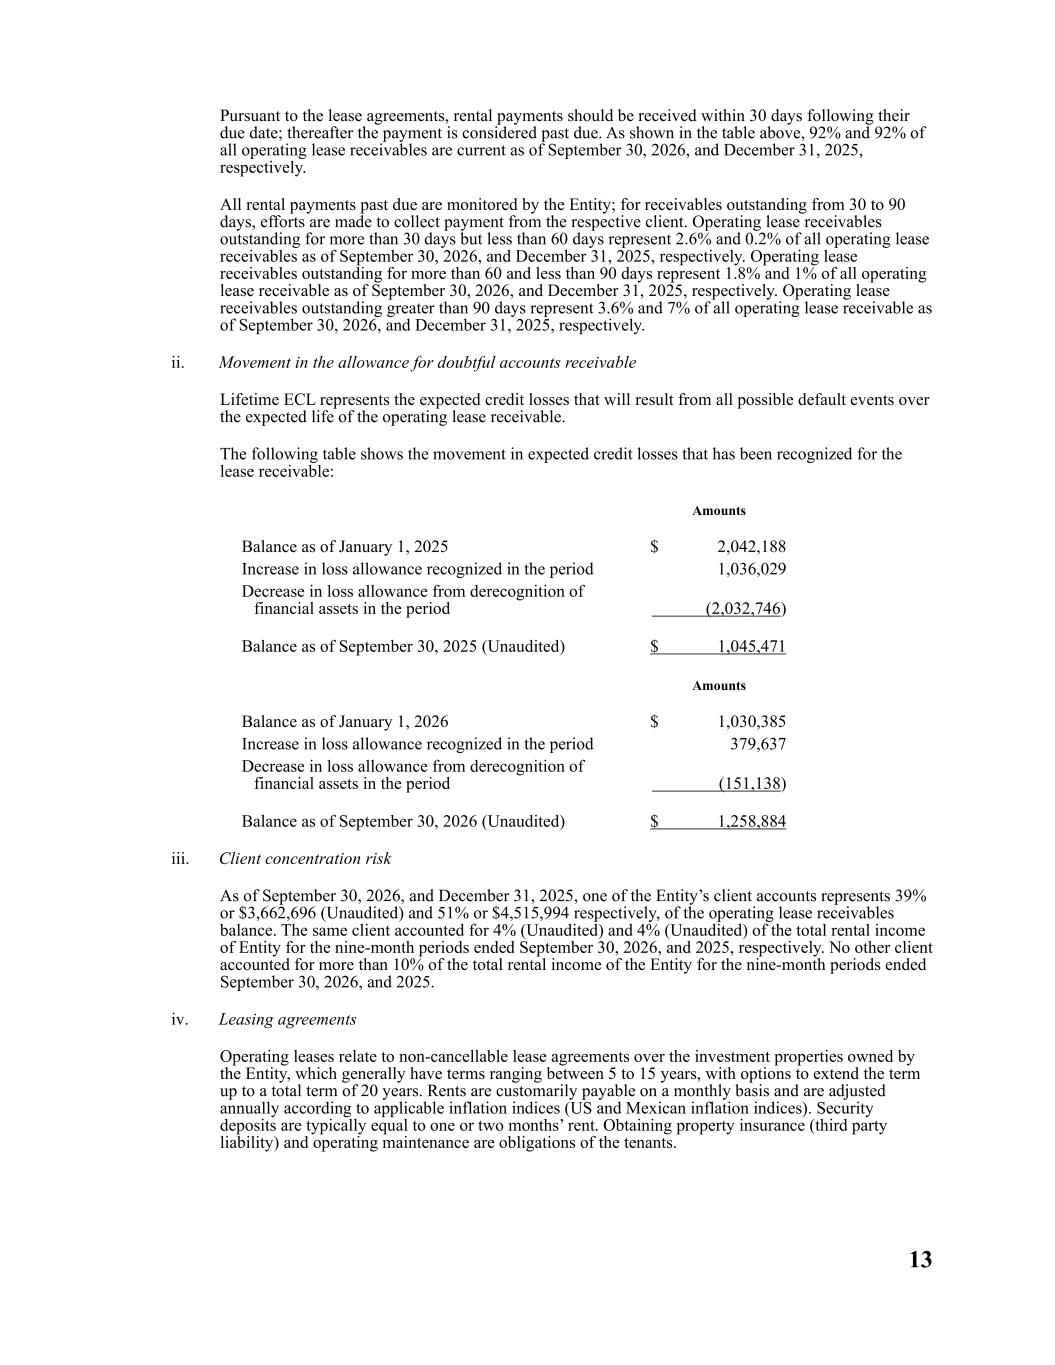
13 De conformidad con los contratos de arrendamiento, los pagos de alquiler deben recibirse en un plazo de 30 días a partir de su fecha de vencimiento; transcurrido ese plazo, el pago se considera vencido. Tal y como se muestra en la tabla anterior, el 92 % y el 92 % de todas las cuentas por cobrar por arrendamientos operativos están al corriente a 30 de septiembre de 2026 y a 31 de diciembre de 2025, respectivamente. La Entidad realiza un seguimiento de todos los pagos de alquiler vencidos; en el caso de las cuentas por cobrar pendientes entre 30 y 90 días, se toman medidas para cobrar el importe al cliente correspondiente. Las cuentas por cobrar de arrendamientos operativos pendientes desde hace más de 30 días pero menos de 60 días representan el 2,6 % y el 0,2 % del total de cuentas por cobrar de arrendamientos operativos a 30 de septiembre de 2026 y a 31 de diciembre de 2025, respectivamente. Las cuentas por cobrar de arrendamientos operativos pendientes de pago desde hace más de 60 y menos de 90 días representan el 1,8 % y el 1 % del total de cuentas por cobrar de arrendamientos operativos a 30 de septiembre de 2026 y a 31 de diciembre de 2025, respectivamente. Los créditos por arrendamiento operativo pendientes de cobro desde hace más de 90 días representan el 3,6 % y el 7 % del total de los créditos por arrendamiento operativo a 30 de septiembre de 2026 y 31 de diciembre de 2025, respectivamente. ii. Evolución de la provisión para cuentas por cobrar dudosas La ECL a lo largo de la vida útil representa las pérdidas crediticias esperadas que se derivarán de todos los posibles casos de impago a lo largo de la vida útil prevista de la cuenta por cobrar por arrendamiento operativo. La siguiente tabla muestra la evolución de las pérdidas crediticias esperadas que se han reconocido para la cuenta por cobrar por arrendamiento: Importes Saldo a 1 de enero de 2025 2 042 188 $ Aumento de la provisión para pérdidas reconocida en el periodo 1 036 029 Disminución de la provisión para pérdidas por la baja en cuentas de activos financieros en el periodo (2 032 746) Saldo a 30 de septiembre de 2025 (Sin auditar) 1.045.471 $ Importes Saldo al 1 de enero de 2026 1.030.385 $ Aumento de la provisión para pérdidas reconocida en el periodo 379.637 Disminución de la provisión para pérdidas derivada de la baja de activos financieros en el periodo (151.138) Saldo a 30 de septiembre de 2026 (sin auditar) 1 258 884 $ iii. Riesgo de concentración de clientes A 30 de septiembre de 2026 y a 31 de diciembre de 2025, una de las cuentas de cliente de la Entidad representaba el 39 % o 3 662 696 dólares (sin auditar) y el 51 % o 4 515 994 dólares, respectivamente, del saldo de las cuentas por cobrar por arrendamientos operativos. Dicho cliente representó el 4 % (sin auditar) y el 4 % (sin auditar) de los ingresos totales por alquileres de la Entidad durante los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025, respectivamente. Ningún otro cliente representó más del 10 % de los ingresos totales por alquileres de la Entidad durante los períodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025. iv. Contratos de arrendamiento Los arrendamientos operativos se refieren a contratos de arrendamiento no rescindibles sobre las propiedades de inversión propiedad de la Entidad, que suelen tener una duración de entre 5 y 15 años, con opciones de prórroga hasta una duración total de 20 años. Los alquileres suelen pagarse mensualmente y se ajustan anualmente de acuerdo con los índices de inflación aplicables (índices de inflación de EE. UU. y de México). Los depósitos de garantía suelen equivaler a uno o dos meses de alquiler. La contratación de un seguro de propiedad (responsabilidad civil) y el mantenimiento operativo son obligaciones de los arrendatarios.
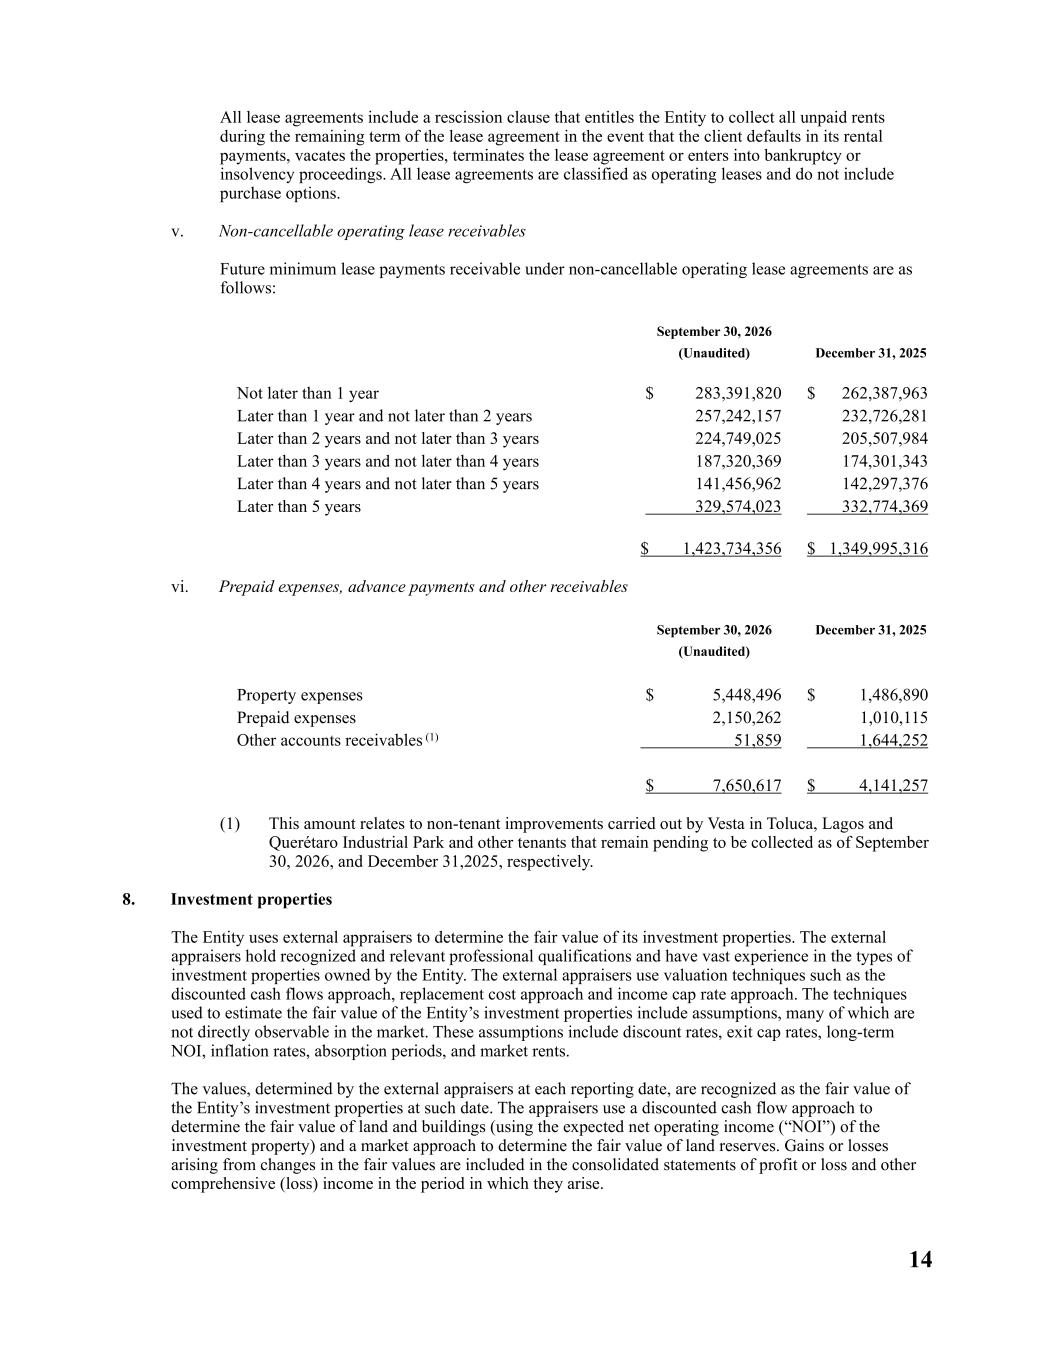
14 Todos los contratos de arrendamiento incluyen una cláusula de rescisión que da derecho a la Entidad a cobrar todos los alquileres pendientes de pago durante el plazo restante del contrato de arrendamiento en caso de que el cliente incumpla el pago de los alquileres, desocupe los inmuebles, rescinda el contrato de arrendamiento o se acoja a un procedimiento de quiebra o insolvencia. Todos los contratos de arrendamiento se clasifican como arrendamientos operativos y no incluyen opciones de compra. v. Cuentas por cobrar de arrendamientos operativos no rescindibles Los pagos mínimos futuros por cobrar en virtud de contratos de arrendamiento operativo no rescindibles son los siguientes: 30 de septiembre de 2026 (sin auditar) 31 de diciembre de 2025 En un plazo máximo de 1 año 283 391 820 $ 262 387 963 $ En un plazo superior a 1 año y no superior a 2 años 257 242 157 232 726 281 A más de 2 años y hasta 3 años 224 749 025 205 507 984 A más de 3 años y hasta 4 años 187 320 369 174 301 343 A más de 4 años y hasta 5 años 141,456 962 142 297 376 Más de 5 años 329 574 023 332 774 369 1 423 734 356 $ 1 349 995 316 $ vi. Gastos anticipados, pagos anticipados y otras cuentas por cobrar 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Gastos inmobiliarios 5.448.496 $ 1.486.890 $ Gastos anticipados 2.150.262 1.010.115 Otras cuentas por cobrar (1) 51 859 1 644 252 7 650 617 $ 4 141 257 $ (1) Este importe corresponde a mejoras no realizadas por los arrendatarios llevadas a cabo por Vesta en los parques industriales de Toluca, Lagos y Querétaro, así como por otros arrendatarios, cuyo cobro sigue pendiente a 30 de septiembre de 2026 y a 31 de diciembre de 2025, respectivamente. 8. Inmuebles de inversión La Entidad recurre a tasadores externos para determinar el valor razonable de sus inmuebles de inversión. Los tasadores externos cuentan con cualificaciones profesionales reconocidas y pertinentes, y poseen una amplia experiencia en los tipos de inmuebles de inversión que posee la Entidad. Los tasadores externos utilizan técnicas de valoración tales como el método de flujos de caja descontados, el método del coste de reposición y el método de la tasa de capitalización de los ingresos. Las técnicas utilizadas para estimar el valor razonable de las propiedades de inversión de la Entidad incluyen supuestos, muchos de los cuales no son directamente observables en el mercado. Estos supuestos incluyen tasas de descuento, tasas de capitalización de salida, NOI a largo plazo, tasas de inflación, períodos de absorción y alquileres de mercado. Los valores, determinados por los tasadores externos en cada fecha de presentación de informes, se reconocen como el valor razonable de las propiedades de inversión de la Entidad en dicha fecha. Los tasadores utilizan un enfoque de flujos de caja descontados para determinar el valor razonable de los terrenos y edificios (utilizando los ingresos operativos netos («NOI») esperados de la propiedad de inversión) y un enfoque de mercado para determinar el valor razonable de las reservas de terrenos. Las ganancias o pérdidas derivadas de las variaciones en los valores razonables se incluyen en las cuentas de resultados consolidadas y en el resultado global del período en el que se producen.
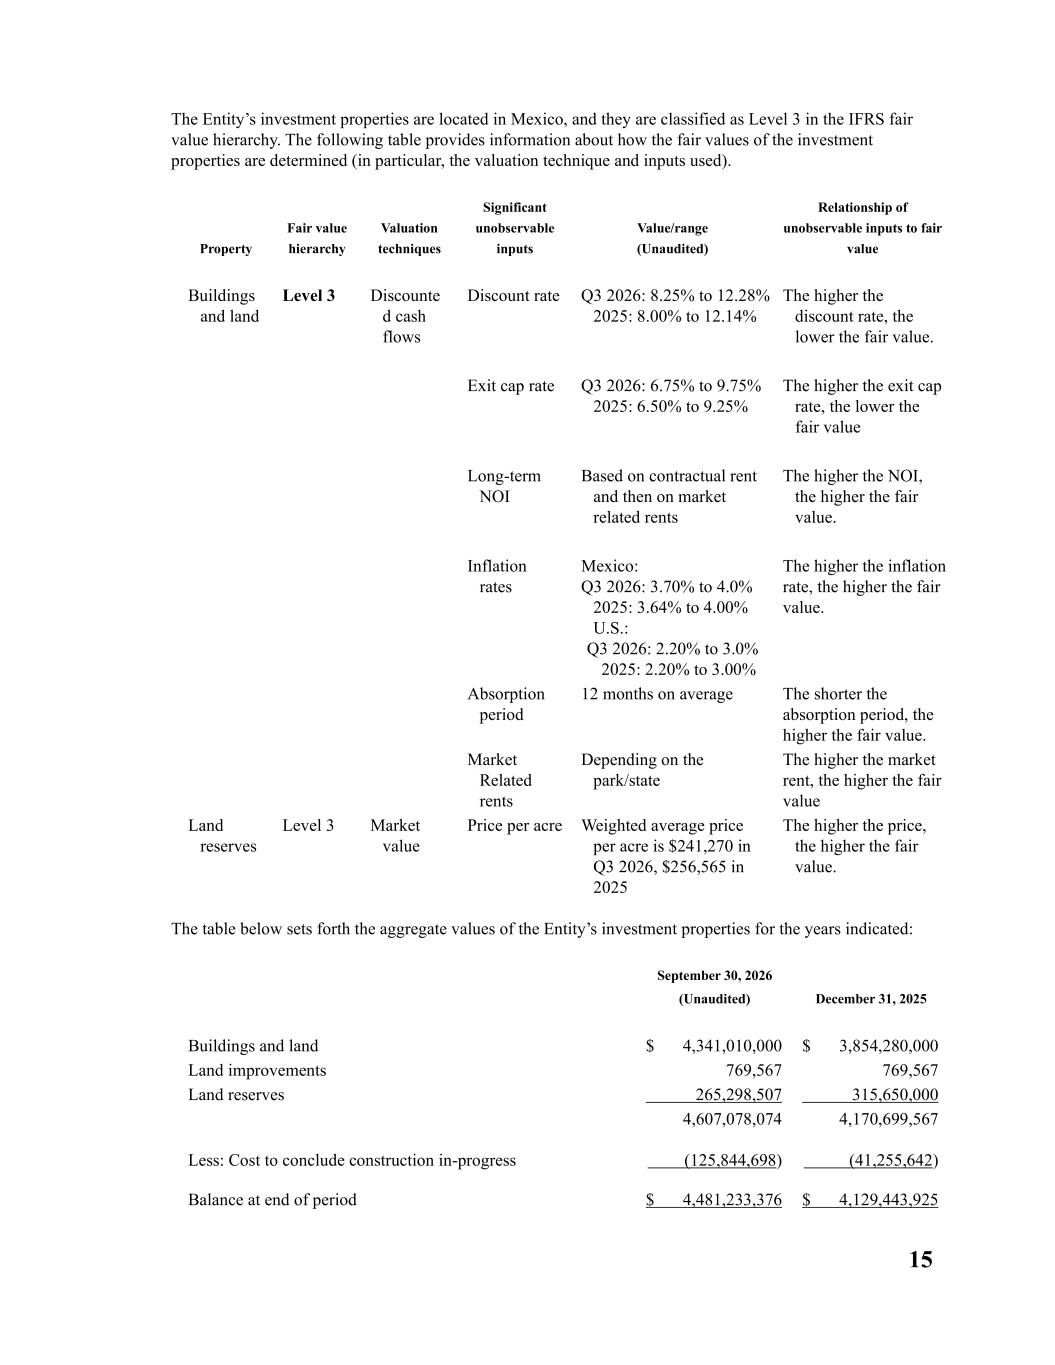
15 Las propiedades de inversión de la Entidad están situadas en México y se clasifican en el Nivel 3 de la jerarquía de valor razonable de las NIIF. La siguiente tabla ofrece información sobre cómo se determinan los valores razonables de las propiedades de inversión (en concreto, la técnica de valoración y los datos de entrada utilizados). Propiedad Jerarquía de valor razonable Técnicas de valoración Datos de entrada no observables significativos Valor/rango (Sin auditar) Relación de los datos no observables con el valor razonable Edificios y terrenos Nivel 3 Flujos de efectivo descontados Tasa de descuento 3.º trimestre de 2026: del 8,25 % al 12,28 % 2025: del 8,00 % al 12,14 % Cuanto mayor sea la tasa de descuento, menor será el valor razonable. Tasa de capitalización de salida 3.º trimestre de 2026: del 6,75 % al 9,75 % 2025: del 6,50 % al 9,25 % Cuanto mayor sea la tasa de capitalización de salida, menor será el valor razonable NOI a largo plazo Basado en el alquiler contractual y, posteriormente, en los alquileres de mercado Cuanto mayor sea el NOI, mayor será el valor razonable. Tasas de inflación: México: 3.º trimestre de 2026: del 3,70 % al 4,0 % 2025: del 3,64 % al 4,00 % EE. UU.: 3.º trimestre de 2026: del 2,20 % al 3,0 % 2025: del 2,20 % al 3,00 % Cuanto mayor sea la tasa de inflación, mayor será el valor razonable. Período de absorción: 12 meses de media. Cuanto más corto sea el período de absorción, mayor será el valor razonable. Alquileres de mercado: Dependen del parque o del estado. Cuanto más alto sea el alquiler de mercado, mayor será el valor razonable. Reservas de suelo: Nivel 3. Valor de mercado: Precio por acre. El precio medio ponderado por acre es de 241 270 dólares en el tercer trimestre de 2026 y de 256 565 dólares en 2025. Cuanto más alto sea el precio, mayor será el valor razonable. La tabla siguiente recoge los valores agregados de las propiedades de inversión de la Entidad para los ejercicios indicados: 30 de septiembre de 2026 (sin auditar) 31 de diciembre de 2025 Edificios y terrenos 4 341 010,000 $ 3.854.280.000 Mejoras en terrenos 769.567 769.567 Reservas de terrenos 265.298.507 315.650.000 4.607.078.074 4.170.699.567 Menos: Coste de finalización de las obras en curso (125 844 698) (41 255 642) Saldo al final del período 4 481 233 376 $ 4 129 443 925 $
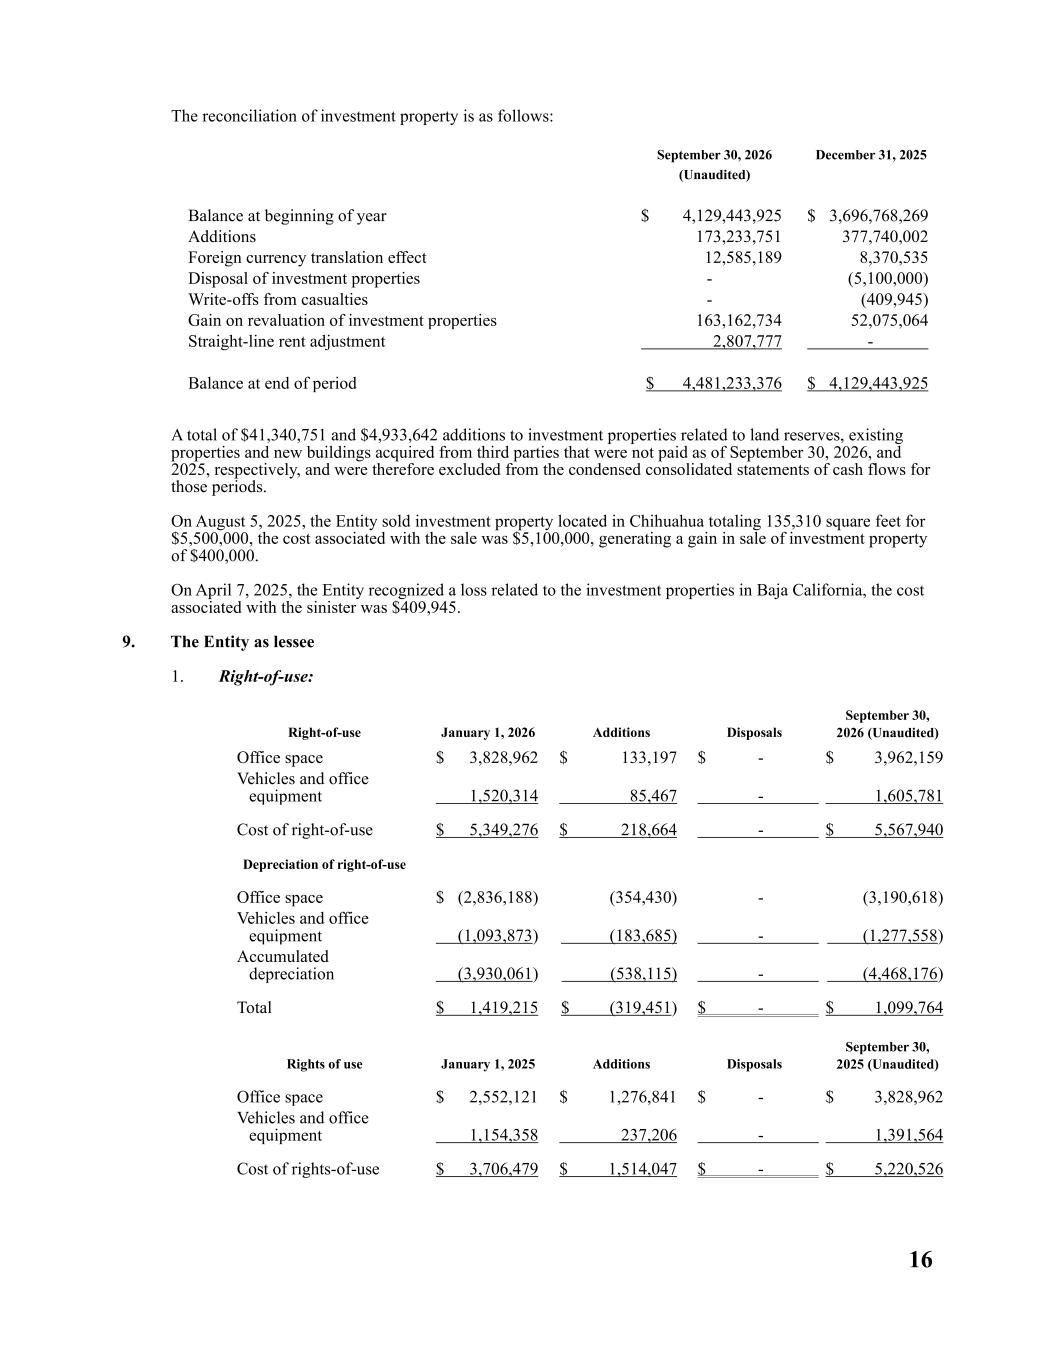
16 La conciliación de las propiedades de inversión es la siguiente: 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Saldo al inicio del ejercicio 4.129.443.925 $ 3.696.768.269 Adquisiciones 173 233 751 377 740 002 Efecto de la conversión de moneda extranjera 12 585 189 8 370 535 Enajenación de propiedades de inversión - (5 100 000) Amortizaciones por siniestros - (409 945) Ganancia por revalorización de inmuebles de inversión 163 162 734 52 075 064 Ajuste de alquileres por el método lineal 2 807 777 - Saldo al final del período 4 481 233 376 $ 4 129 443,925 Se registraron adiciones por un total de $41.340.751 y $4.933.642 a las propiedades de inversión relacionadas con reservas de suelo, propiedades existentes y nuevos edificios adquiridos a terceros que no se habían abonado a 30 de septiembre de 2026 y 2025, respectivamente, y que, por lo tanto, se excluyeron de los estados consolidados condensados de flujos de efectivo de dichos periodos. El 5 de agosto de 2025, la Entidad vendió una propiedad de inversión situada en Chihuahua con una superficie total de 135.310 pies cuadrados por 5.500.000 dólares; el coste asociado a la venta fue de 5.100.000 dólares, lo que generó una ganancia por la venta de la propiedad de inversión de 400.000 dólares. El 7 de abril de 2025, la Entidad reconoció una pérdida relacionada con las propiedades de inversión en Baja California; el coste asociado al siniestro fue de 409 945 dólares. 9. La Entidad como arrendatario 1. Derecho de uso: Derecho de uso 1 de enero de 2026 Adiciones Enajenaciones 30 de septiembre de 2026 (sin auditar) Espacios de oficinas 3.828.962 $ 133.197 $ - 3.962.159 $ Vehículos y equipo de oficina 1.520.314 85 467 - 1 605 781 Coste del derecho de uso 5 349 276 $ 218 664 $ - 5 567 940 $ Amortización del derecho de uso Espacio de oficinas (2 836 188) $ (354 430) - (3 190 618) Vehículos y equipo de oficina (1 093 873) (183 685) - (1 277 558) Amortización acumulada (3 930 061) (538 115) - (4 468 176) Total 1 419 215 $ (319 451) $ - 1 099 764 $ Derechos de uso 1 de enero de 2025 Adiciones Enajenaciones 30 de septiembre de 2025 (Sin auditar) Espacio de oficinas 2.552.121 $ 1.276.841 $ - 3.828.962 $ Vehículos y equipo de oficina 1.154.358 237.206 - 1.391.564 Coste de los derechos de uso 3.706.479 $ 1.514.047 $ - 5.220.526 $
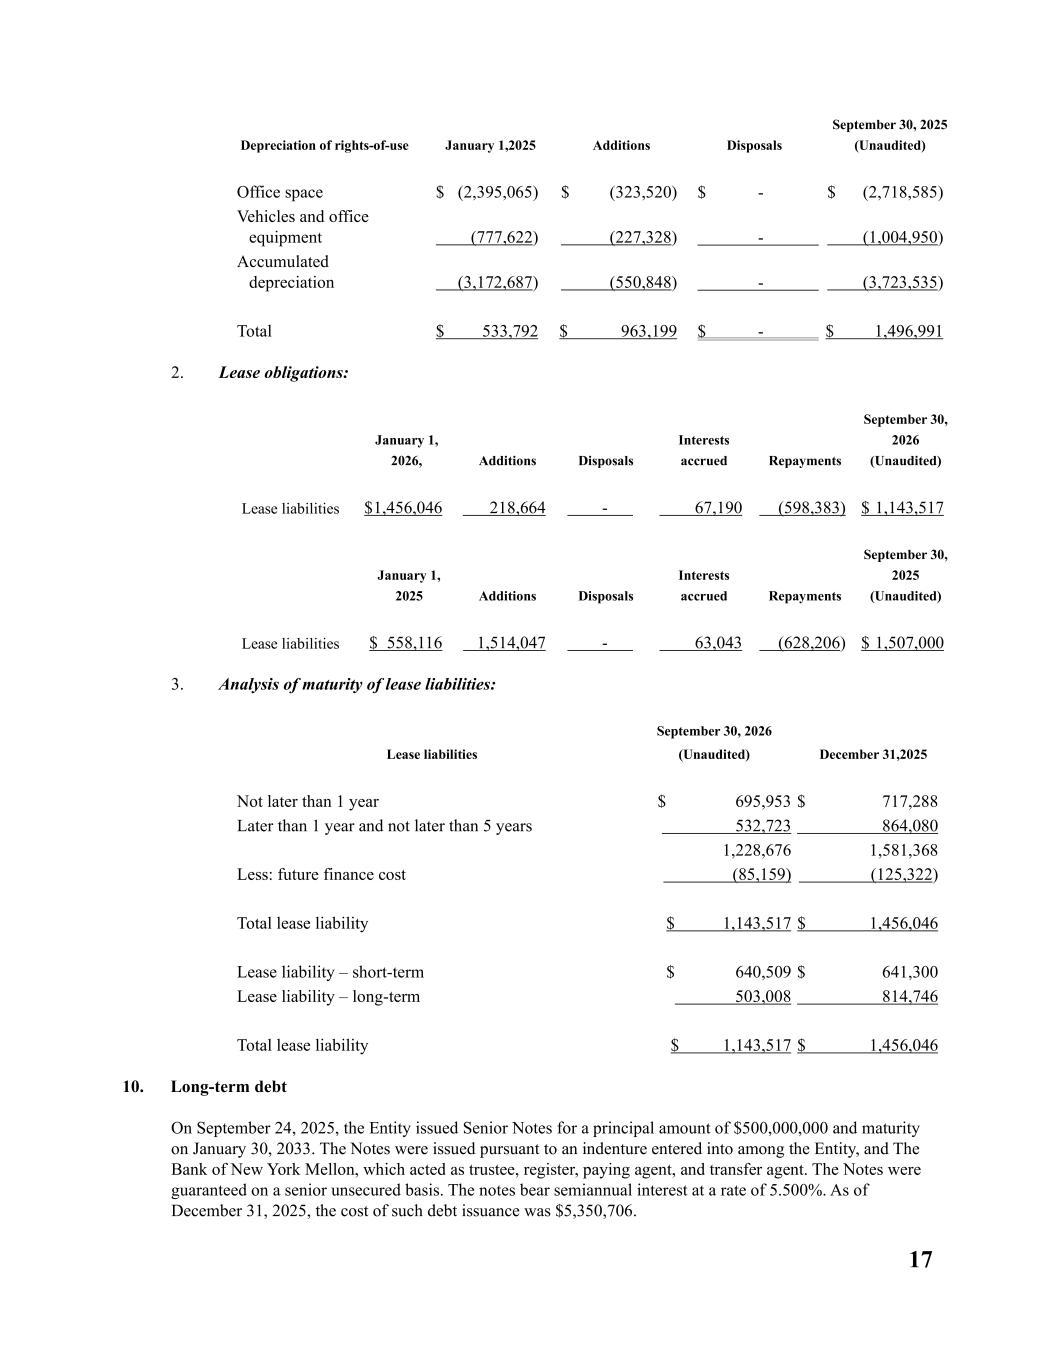
17 Amortización de derechos de uso 1 de enero de 2025 Adquisiciones Enajenaciones 30 de septiembre de 2025 (Sin auditar) Espacios de oficinas $ (2.395.065) $ (323.520) $ - $ (2.718.585) Vehículos y equipo de oficina (777 622) (227 328) - (1 004 950) Amortización acumulada (3 172 687) (550 848) - (3 723 535) Total 533 792 $ 963 199 $ - 1 496 991 $ 2. Obligaciones por arrendamiento: 1 de enero de 2026, Adquisiciones Enajenaciones Intereses devengados Reembolsos 30 de septiembre de 2026 (Sin auditar) Pasivos por arrendamiento 1.456.046 $ 218.664 - 67.190 (598.383) 1.143.517 $ 1 de enero de 2025 Adiciones Enajenaciones Intereses devengados Reembolsos 30 de septiembre de 2025 (Sin auditar) Pasivos por arrendamiento: 558 116 $ 1 514 047 - 63 043 (628 206) 1 507 000 $ 3. Análisis de vencimientos de los pasivos por arrendamiento: Pasivos por arrendamiento 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 En un plazo máximo de 1 año $ 695 953 $ 717 288 Entre 1 y 5 años 532 723 864 080 1 228 676 1 581 368 Menos: costes financieros futuros (85 159) (125 322) Pasivo por arrendamiento total $ 1 143 517 $ 1 456 046 Pasivo por arrendamiento – a corto plazo $ 640 509 $ 641 300 Pasivo por arrendamiento – a largo plazo 503 008 814 746 Pasivo por arrendamiento total $ 1 143 517 $ 1 456 046 10. Deuda a largo plazo El 24 de septiembre de 2025, la Entidad emitió bonos senior por un importe nominal de 500 000 000 $ y con vencimiento el 30 de enero de 2033. Los bonos se emitieron en virtud de un contrato de emisión suscrito entre la Entidad y The Bank of New York Mellon, que actuó como fideicomisario, registrador, agente de pagos y agente de transferencias. Los bonos estaban garantizados con carácter preferente y sin garantía real. Los bonos devengan intereses semestrales a un tipo del 5,500 %. A 31 de diciembre de 2025, el coste de dicha emisión de deuda ascendía a 5.350.706 dólares.
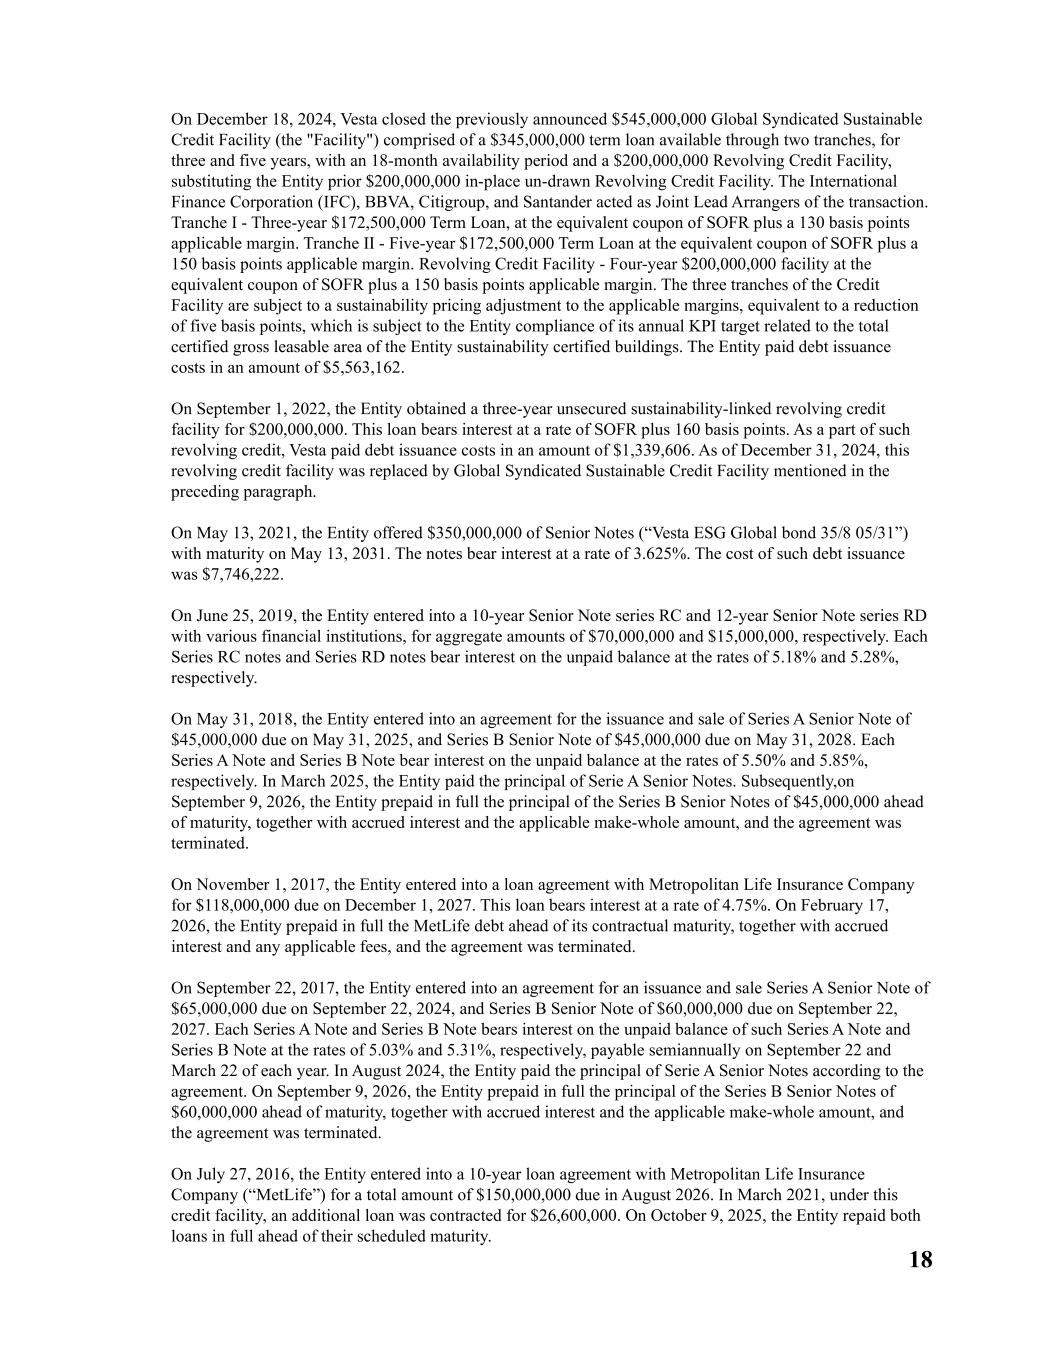
18 El 18 de diciembre de 2024, Vesta formalizó la línea de crédito sostenible sindicada global de 545 000 000 $ anunciada previamente (la «Línea de crédito»), compuesta por un préstamo a plazo de 345 000 000 $ disponible en dos tramos, a tres y cinco años, con un período de disponibilidad de 18 meses, y una línea de crédito renovable de 200 000 000 de dólares, que sustituye a la anterior línea de crédito renovable de 200 000 000 de dólares de la entidad, aún sin disputar. La Corporación Financiera Internacional (CFI), BBVA, Citigroup y Santander actuaron como coordinadores principales conjuntos de la operación. Tramo I: préstamo a plazo de tres años por valor de 172 500 000 dólares, con un cupón equivalente al SOFR más un margen aplicable de 130 puntos básicos. Tramo II: préstamo a plazo de cinco años por valor de 172 500 000 dólares, con un cupón equivalente al SOFR más un margen aplicable de 150 puntos básicos. Línea de crédito renovable: línea de crédito de cuatro años por valor de 200 000 000 dólares, con un cupón equivalente al SOFR más un margen aplicable de 150 puntos básicos. Los tres tramos de la línea de crédito están sujetos a un ajuste de precios por sostenibilidad en los márgenes aplicables, equivalente a una reducción de cinco puntos básicos, que está supeditado al cumplimiento por parte de la Entidad de su objetivo anual de indicadores clave de rendimiento (KPI) relacionado con la superficie bruta alquilable total certificada de los edificios de la Entidad con certificación de sostenibilidad. La Entidad pagó unos costes de emisión de deuda por un importe de 5 563 162 dólares. El 1 de septiembre de 2022, la Entidad obtuvo una línea de crédito renovable sin garantía vinculada a la sostenibilidad, a tres años, por un importe de 200 000 000 $. Este préstamo devenga intereses a un tipo de interés equivalente al SOFR más 160 puntos básicos. Como parte de dicha línea de crédito renovable, Vesta abonó unos costes de emisión de deuda por un importe de 1 339 606 $. A 31 de diciembre de 2024, esta línea de crédito renovable fue sustituida por la línea de crédito sostenible sindicada global mencionada en el párrafo anterior. El 13 de mayo de 2021, la Entidad emitió 350 000 000 $ en bonos senior («Vesta ESG Global bond 35/8 05/31») con vencimiento el 13 de mayo de 2031. Los bonos devengan un interés a un tipo del 3,625 %. El coste de dicha emisión de deuda ascendió a 7 746 222 dólares. El 25 de junio de 2019, la Entidad suscribió una emisión de bonos senior de la serie RC a 10 años y de la serie RD a 12 años con diversas entidades financieras, por importes totales de 70 000 000 y 15 000 000 de dólares, respectivamente. Tanto los bonos de la serie RC como los de la serie RD devengan intereses sobre el saldo pendiente a tipos del 5,18 % y del 5,28 %, respectivamente. El 31 de mayo de 2018, la Entidad suscribió un acuerdo para la emisión y venta de bonos senior de la serie A por un importe de 45 000 000 $ con vencimiento el 31 de mayo de 2025, y de bonos senior de la serie B por un importe de 45 000 000 $ con vencimiento el 31 de mayo de 2028. Cada bono de la Serie A y de la Serie B devenga intereses sobre el saldo pendiente a tipos del 5,50 % y del 5,85 %, respectivamente. En marzo de 2025, la Entidad pagó el principal de los bonos senior de la Serie A. Posteriormente, el 9 de septiembre de 2026, la Entidad amortizó anticipadamente la totalidad del principal de los bonos senior de la Serie B, por un importe de 45 000 000 dólares, antes de su vencimiento, junto con los intereses devengados y el importe de compensación aplicable, y el contrato quedó rescindido. El 1 de noviembre de 2017, la Entidad suscribió un contrato de préstamo con Metropolitan Life Insurance Company por un importe de 118 000 000 $, con vencimiento el 1 de diciembre de 2027. Este préstamo devenga un interés del 4,75 %. El 17 de febrero de 2026, la Entidad amortizó por adelantado la totalidad de la deuda con MetLife antes de su vencimiento contractual, junto con los intereses devengados y las comisiones aplicables, y el contrato quedó rescindido. El 22 de septiembre de 2017, la Entidad celebró un contrato para la emisión y venta de un bono senior de la Serie A por un importe de 65 000 000 $, con vencimiento el 22 de septiembre de 2024, y de un bono senior de la Serie B por un importe de 60 000 000 $, con vencimiento el 22 de septiembre de 2027. Cada bono de la Serie A y cada bono de la Serie B devenga intereses sobre el saldo pendiente de dicho bono de la Serie A y de la Serie B a tipos del 5,03 % y del 5,31 %, respectivamente, pagaderos semestralmente el 22 de septiembre y el 22 de marzo de cada año. En agosto de 2024, la Entidad pagó el principal de los bonos senior de la Serie A de conformidad con el contrato. El 9 de septiembre de 2026, la Entidad amortizó anticipadamente la totalidad del principal de los bonos senior de la Serie B, por un importe de 60 000 000 $, antes de su vencimiento, junto con los intereses devengados y el importe de compensación aplicable, y se rescindió el contrato. El 27 de julio de 2016, la Entidad suscribió un contrato de préstamo a 10 años con Metropolitan Life Insurance Company («MetLife») por un importe total de 150 000 000 $ con vencimiento en agosto de 2026. En marzo de 2021, en el marco de esta línea de crédito, se contrató un préstamo adicional por valor de 26 600 000 $. El 9 de octubre de 2025, la Entidad reembolsó ambos préstamos en su totalidad antes de su vencimiento previsto.
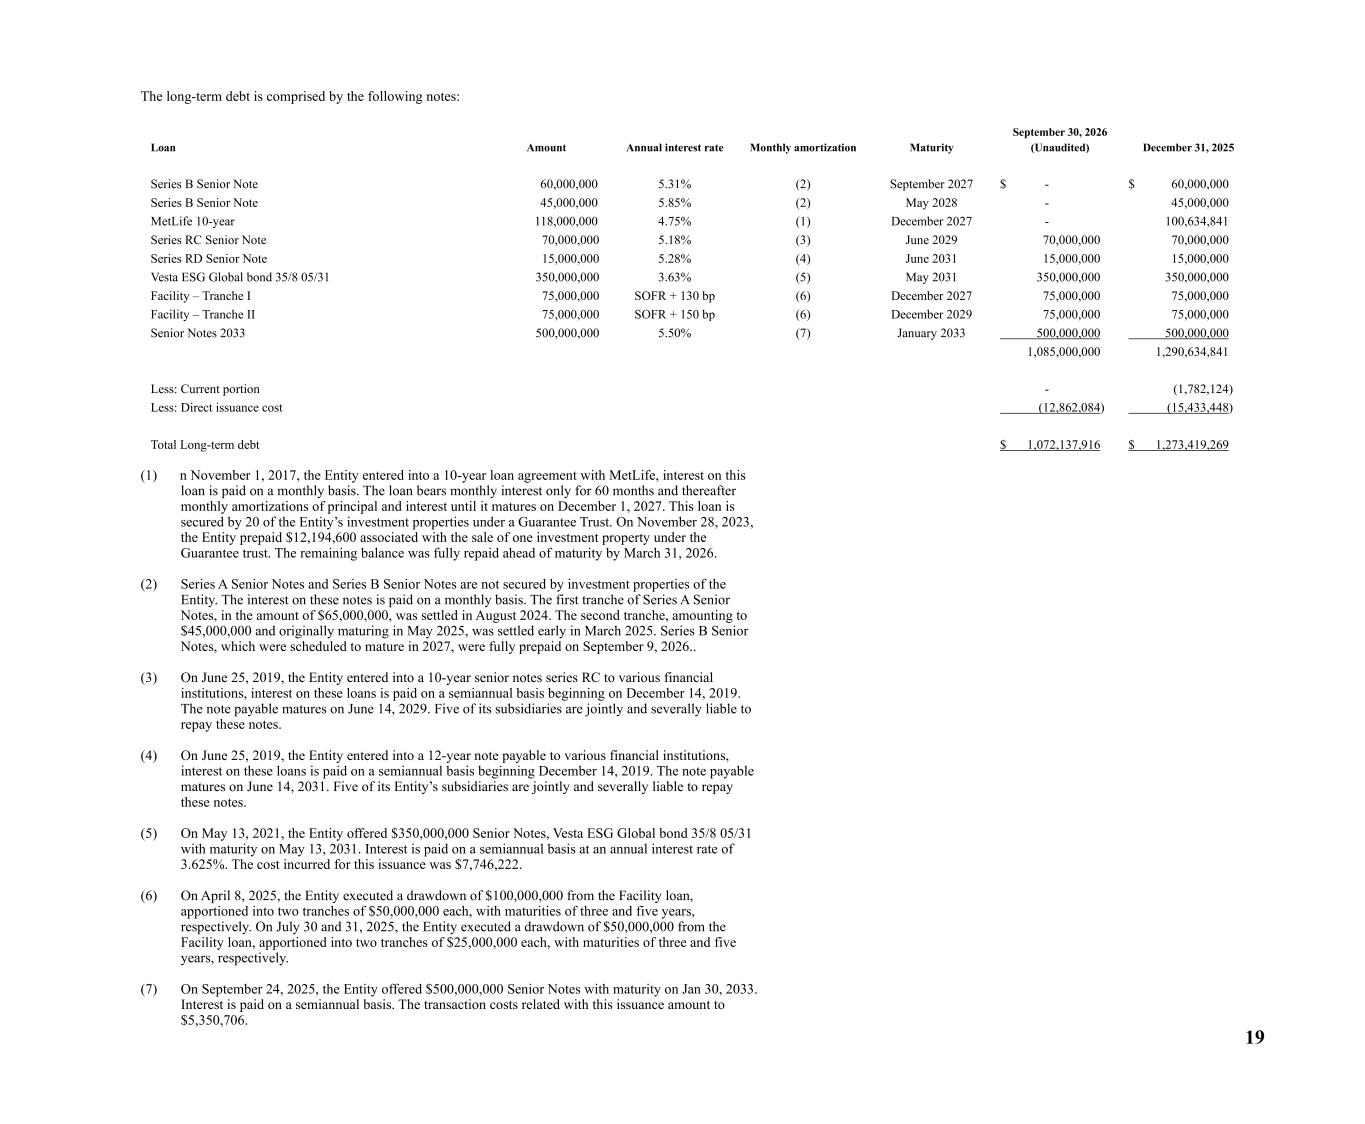
19 La deuda a largo plazo está compuesta por los siguientes títulos: Importe del préstamo Tipo de interés anual Amortización mensual Vencimiento 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Título senior de la serie B 60 000 000 5,31 % (2) Septiembre de 2027 $ - $ 60 000 000 Pagaré senior de la Serie B 45 000 000 5,85 % (2) Mayo de 2028 - 45 000 000 MetLife a 10 años 118 000 000 4,75 % (1) Diciembre de 2027 - 100 634 841 Bono senior de la serie RC 70 000 000 5,18 % (3) Junio de 2029 70 000 000 70 000 000 Bono senior de la serie RD 15 000 000 5,28 % (4) Junio de 2031 15 000 000 15 000 000 Bono Vesta ESG Global 35/8 31/05 350 000 000 3,63 % (5) Mayo de 2031 350 000 000 350 000 000 Línea de crédito – Tramo I 75 000 000 SOFR + 130 pb (6) Diciembre de 2027 75 000 000 75 000 000 Línea de crédito – Tramo II 75 000 000 SOFR + 150 pb (6) Diciembre de 2029 75 000 000 75 000 000 Bonos senior 2033 500 000 000 5,50 % (7) Enero de 2033 500 000 000 500 000 000 1 085 000 000 1 290 634 841 Menos: Parte corriente - (1 782 124) Menos: Gastos directos de emisión (12 862 084) (15 433 448) Total de deuda a largo plazo 1 072 137 916 $ 1 273 419 269 $ (1) El 1 de noviembre de 2017, la Entidad suscribió un contrato de préstamo a 10 años con MetLife; los intereses de este préstamo se pagan mensualmente. El préstamo devenga intereses mensuales únicamente durante 60 meses y, a partir de entonces, se realizan amortizaciones mensuales de capital e intereses hasta su vencimiento el 1 de diciembre de 2027. Este préstamo está garantizado por 20 de las propiedades de inversión de la Entidad en el marco de un fideicomiso de garantía. El 28 de noviembre de 2023, la Entidad amortizó anticipadamente 12 194 600 dólares asociados a la venta de una propiedad de inversión incluida en el fideicomiso de garantía. El saldo restante se amortizó íntegramente antes de su vencimiento, el 31 de marzo de 2026. (2) Los bonos senior de la Serie A y los bonos senior de la Serie B no están garantizados por propiedades de inversión de la Entidad. Los intereses de estos bonos se pagan mensualmente. El primer tramo de los bonos senior de la Serie A, por un importe de 65 000 000 dólares, se liquidó en agosto de 2024. El segundo tramo, por un importe de 45 000 000 dólares y con vencimiento original en mayo de 2025, se liquidó anticipadamente en marzo de 2025. Los bonos senior de la Serie B, cuyo vencimiento estaba previsto para 2027, se amortizaron íntegramente el 9 de septiembre de 2026. (3) El 25 de junio de 2019, la Entidad suscribió una emisión de bonos senior de la Serie RC a 10 años con diversas instituciones financieras; los intereses de estos préstamos se pagan semestralmente a partir del 14 de diciembre de 2019. El pagaré vence el 14 de junio de 2029. Cinco de sus filiales son responsables solidariamente del reembolso de estos pagarés. (4) El 25 de junio de 2019, la Entidad suscribió un pagaré a 12 años con diversas instituciones financieras; los intereses de estos préstamos se pagan semestralmente a partir del 14 de diciembre de 2019. El pagaré vence el 14 de junio de 2031. Cinco de las filiales de la Entidad son responsables solidariamente del reembolso de estos pagarés. (5) El 13 de mayo de 2021, la Entidad emitió 350 000 000 $ en bonos senior, el bono Vesta ESG Global 35/8 05/31, con vencimiento el 13 de mayo de 2031. Los intereses se pagan semestralmente a un tipo de interés anual del 3,625 %. El coste incurrido por esta emisión ascendió a 7 746 222 dólares. (6) El 8 de abril de 2025, la Entidad realizó una disposición de 100 000 000 de dólares de la línea de crédito, dividida en dos tramos de 50 000 000 de dólares cada uno, con vencimientos a tres y cinco años, respectivamente. Los días 30 y 31 de julio de 2025, la Entidad realizó una disposición de 50 000 000 $ de la línea de crédito, repartida en dos tramos de 25 000 000 $ cada uno, con vencimientos a tres y cinco años, respectivamente. (7) El 24 de septiembre de 2025, la Entidad emitió bonos senior por valor de 500 000 000 $ con vencimiento el 30 de enero de 2033. Los intereses se pagan semestralmente. Los costes de transacción relacionados con esta emisión ascienden a 5 350 706 $.
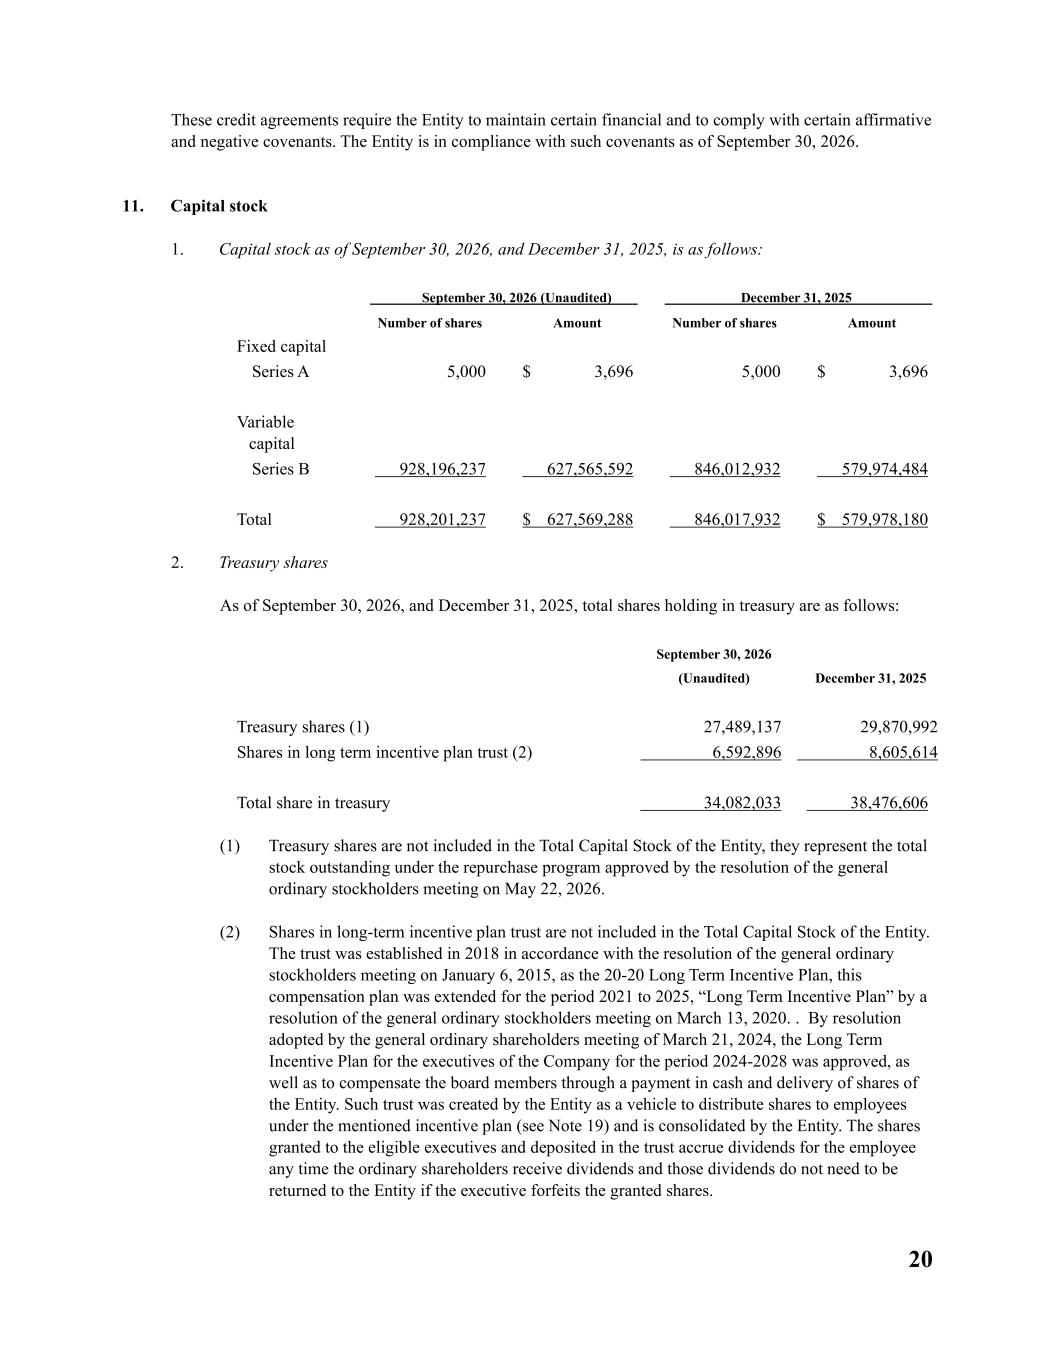
20 Estos contratos de crédito obligan a la Entidad a mantener determinados ratios financieros y a cumplir con ciertos compromisos positivos y negativos. La Entidad cumple con dichos compromisos a 30 de septiembre de 2026. 11. Capital social 1. El capital social a 30 de septiembre de 2026 y a 31 de diciembre de 2025 es el siguiente: 30 de septiembre de 2026 (sin auditar) 31 de diciembre de 2025 Número de acciones Importe Número de acciones Importe Capital fijo Serie A 5.000 3.696 $ 5.000 3.696 $ Capital variable Serie B 928.196 237 627 565 592 846 012 932 579 974 484 Total 928 201 237 $ 627 569 288 846 017 932 $ 579 978 180 2. Acciones propias A 30 de septiembre de 2026 y a 31 de diciembre de 2025, el número total de acciones propias en cartera es el siguiente: 30 de septiembre de 2026 (Sin auditar) 31 de diciembre de 2025 Acciones propias (1) 27 489 137 29 870 992 Acciones en el fideicomiso del plan de incentivos a largo plazo (2) 6 592 896 8 605 614 Total de acciones propias 34 082 033 38 476 606 (1) Las acciones propias no se incluyen en el capital social total de la entidad; representan el total de acciones en circulación en el marco del programa de recompra aprobado mediante el acuerdo de la junta general ordinaria de accionistas celebrada el 22 de mayo de 2026. (2) Las acciones en el fideicomiso del plan de incentivos a largo plazo no se incluyen en el capital social total de la entidad. El fideicomiso se constituyó en 2018 de conformidad con el acuerdo de la junta general ordinaria de accionistas celebrada el 6 de enero de 2015, como el «Plan de Incentivos a Largo Plazo 20-20»; este plan de retribución se prorrogó para el periodo 2021-2025, «Plan de Incentivos a Largo Plazo» mediante una resolución de la junta general ordinaria de accionistas celebrada el 13 de marzo de 2020. Mediante resolución adoptada por la junta general ordinaria de accionistas del 21 de marzo de 2024, se aprobó el Plan de Incentivos a Largo Plazo para los directivos de la Sociedad para el período 2024-2028, así como la retribución de los miembros del consejo de administración mediante un pago en efectivo y la entrega de acciones de la Entidad. Dicho fideicomiso fue creado por la Entidad como vehículo para distribuir acciones a los empleados en el marco del mencionado plan de incentivos (véase la Nota 19) y es consolidado por la Entidad. Las acciones concedidas a los ejecutivos con derecho a ellas y depositadas en el fideicomiso devengan dividendos para el empleado cada vez que los accionistas ordinarios reciben dividendos, y dichos dividendos no tienen que devolverse a la Entidad si el ejecutivo pierde el derecho a las acciones concedidas.
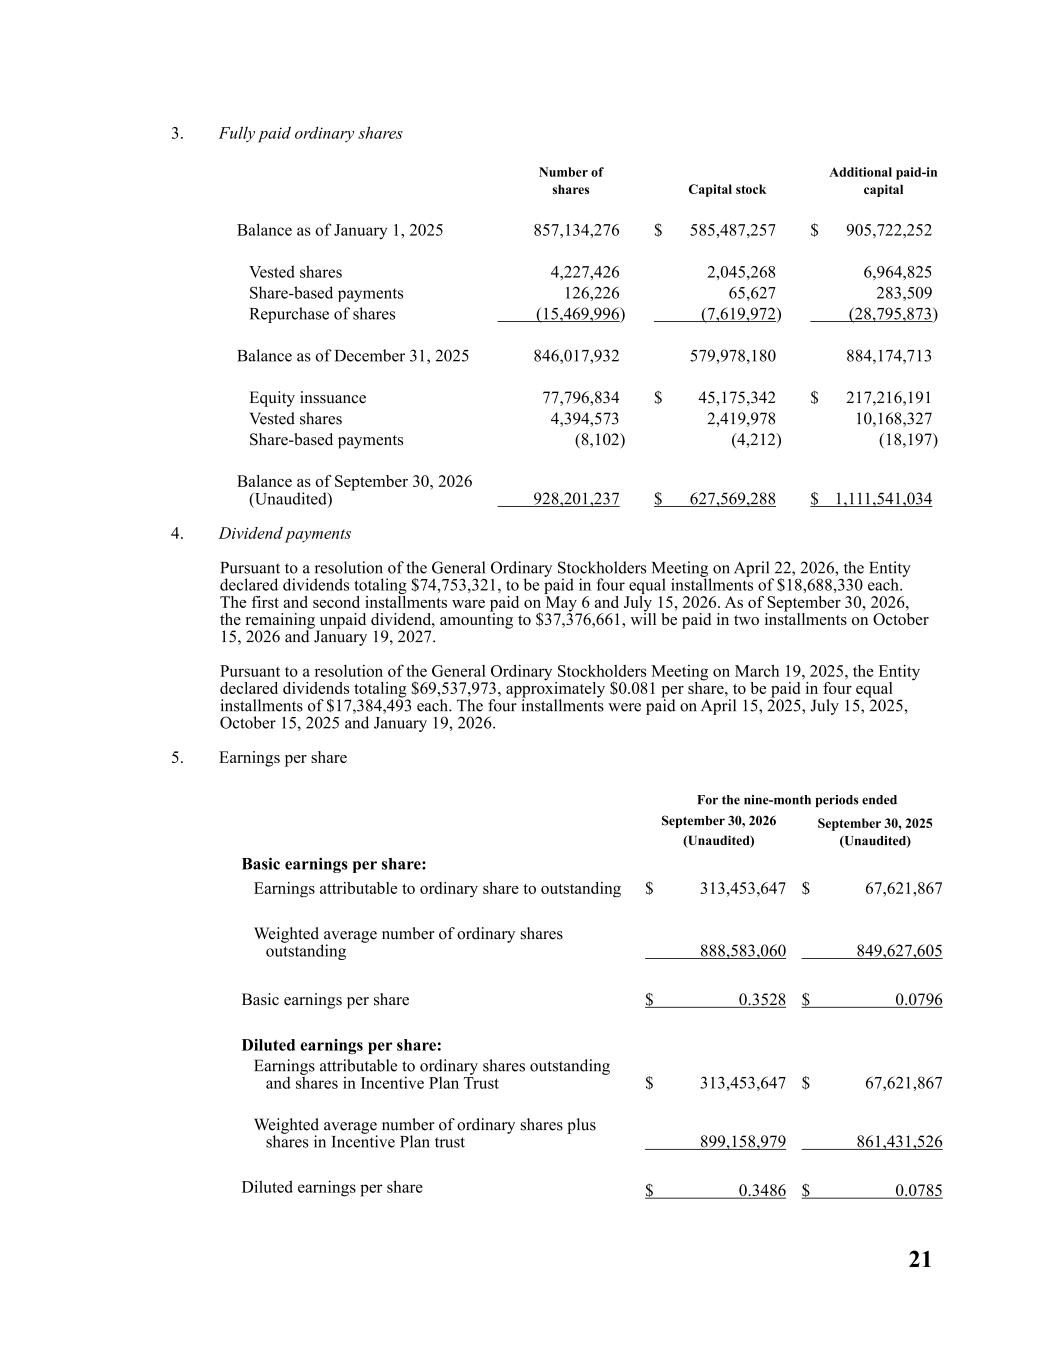
21 3. Acciones ordinarias totalmente desembolsadas Número de acciones Capital social Prima de emisión Saldo a 1 de enero de 2025 857 134 276 $ 585 487 257 $ 905 722,252 Acciones consolidadas 4 227 426 2 045 268 6 964 825 Pagos basados en acciones 126 226 65 627 283 509 Recompra de acciones (15 469 996) (7 619 972) (28 795 873) Saldo a 31 de diciembre de 2025 846 017 932 579 978 180 884 174 713 Emisión de acciones 77 796 834 $ 45 175 342 $ 217 216,191 Acciones consolidadas 4 394 573 2 419 978 10 168 327 Pagos basados en acciones (8 102) (4 212) (18.197) Saldo a 30 de septiembre de 2026 (sin auditar) 928.201.237 $ 627.569.288 $ 1.111.541.034 4. Pagos de dividendos De conformidad con un acuerdo de la Junta General Ordinaria de Accionistas celebrada el 22 de abril de 2026, la Entidad declaró dividendos por un total de 74 753 321 $, que se pagarán en cuatro plazos iguales de 18 688 330 $ cada uno. El primer y el segundo plazo se pagaron el 6 de mayo y el 15 de julio de 2026. A 30 de septiembre de 2026, el dividendo restante pendiente de pago, que asciende a 37 376 661 dólares, se abonará en dos plazos el 15 de octubre de 2026 y el 19 de enero de 2027. De conformidad con un acuerdo de la Junta General Ordinaria de Accionistas celebrada el 19 de marzo de 2025, la Entidad declaró dividendos por un total de 69.537.973 dólares, aproximadamente 0,081 dólares por acción, que se pagarán en cuatro cuotas iguales de 17.384.493 dólares cada una. Los cuatro plazos se pagaron el 15 de abril de 2025, el 15 de julio de 2025, el 15 de octubre de 2025 y el 19 de enero de 2026. 5. Beneficio por acción Para los periodos de nueve meses finalizados el 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) Beneficio básico por acción: Beneficio atribuible a las acciones ordinarias en circulación 313 453 647 $ 67 621 867 $ Número medio ponderado de acciones ordinarias en circulación 888 583 060 849 627 605605 Beneficio básico por acción: $ 0,3528 $ 0,0796 Beneficio diluido por acción: Beneficio atribuible a las acciones ordinarias en circulación y a las acciones del fideicomiso del Plan de Incentivos $ 313.453.647 $ 67.621.867 Número medio ponderado de acciones ordinarias más las acciones del fideicomiso del Plan de Incentivos 899.158 979 861 431 526 Beneficio por acción diluido: 0,3486 $ 0,0785 $
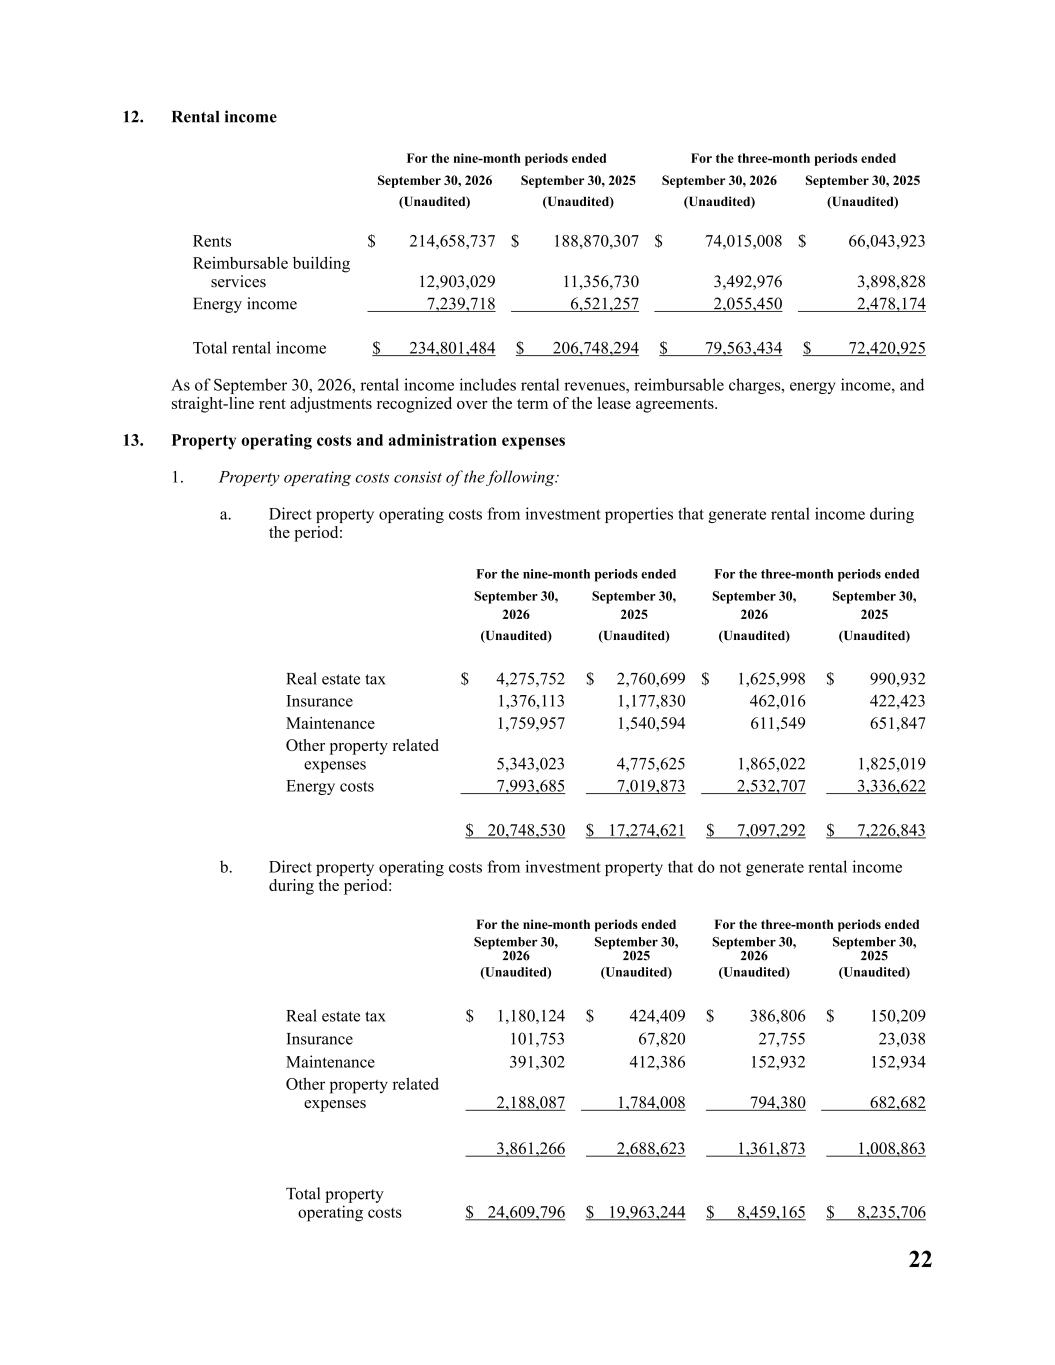
22 12. Ingresos por alquileres Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Alquileres 214 658 737 $ 188 870 307 $ 74 015 008 $ 66 043 923 $ Servicios de mantenimiento de edificios reembolsables 12 903 029 11,356 730 3 492 976 3 898 828 Ingresos por energía 7 239 718 6 521 257 2 055 450 2 478 174 Total de ingresos por alquileres 234 801 484 $ 206 748294 $ 79 563 434 $ 72 420 925 A 30 de septiembre de 2026, los ingresos por alquiler incluyen los ingresos por alquiler, los cargos reembolsables, los ingresos por energía y los ajustes lineales del alquiler reconocidos a lo largo de la vigencia de los contratos de arrendamiento. 13. Costes de explotación inmobiliaria y gastos de administración 1. Los costes de explotación de los inmuebles se componen de lo siguiente: a. Costes directos de explotación de los inmuebles de inversión que generan ingresos por alquiler durante el periodo: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Impuesto sobre bienes inmuebles 4 275 752 $ 2 760 699 $ 1 625 998 $ 990 932 $ Seguros 1 376 113 1 177 830 462 016 422 423 Mantenimiento 1 759 957 1 540 594 611 549 651 847 Otros gastos relacionados con los inmuebles 5 343 023 4 775 625 1 865 022 1,825.019 Gastos energéticos 7.993.685 7.019.873 2.532.707 3.336.622 20.748.530 $ 17.274.621 $ 7.097.292 $ 7.226.843 b. Gastos directos de explotación de inmuebles de inversión que no generan ingresos por alquiler durante el periodo: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Impuesto sobre bienes inmuebles 1.180.124 $ 424.409 $ 386.806 $ 150.209 Seguros 101.753 67.820 27.755 23.038 Mantenimiento 391 302 412 386 152 932 152 934 Otros gastos relacionados con los inmuebles 2 188 087 1 784 008 794 380 682 682 3 861 266 2,688 623 1 361 873 1 008 863 Total de gastos de explotación inmobiliaria 24 609 796 $ 19 963 244 $ 8 459 165 $ 8 235 706 $
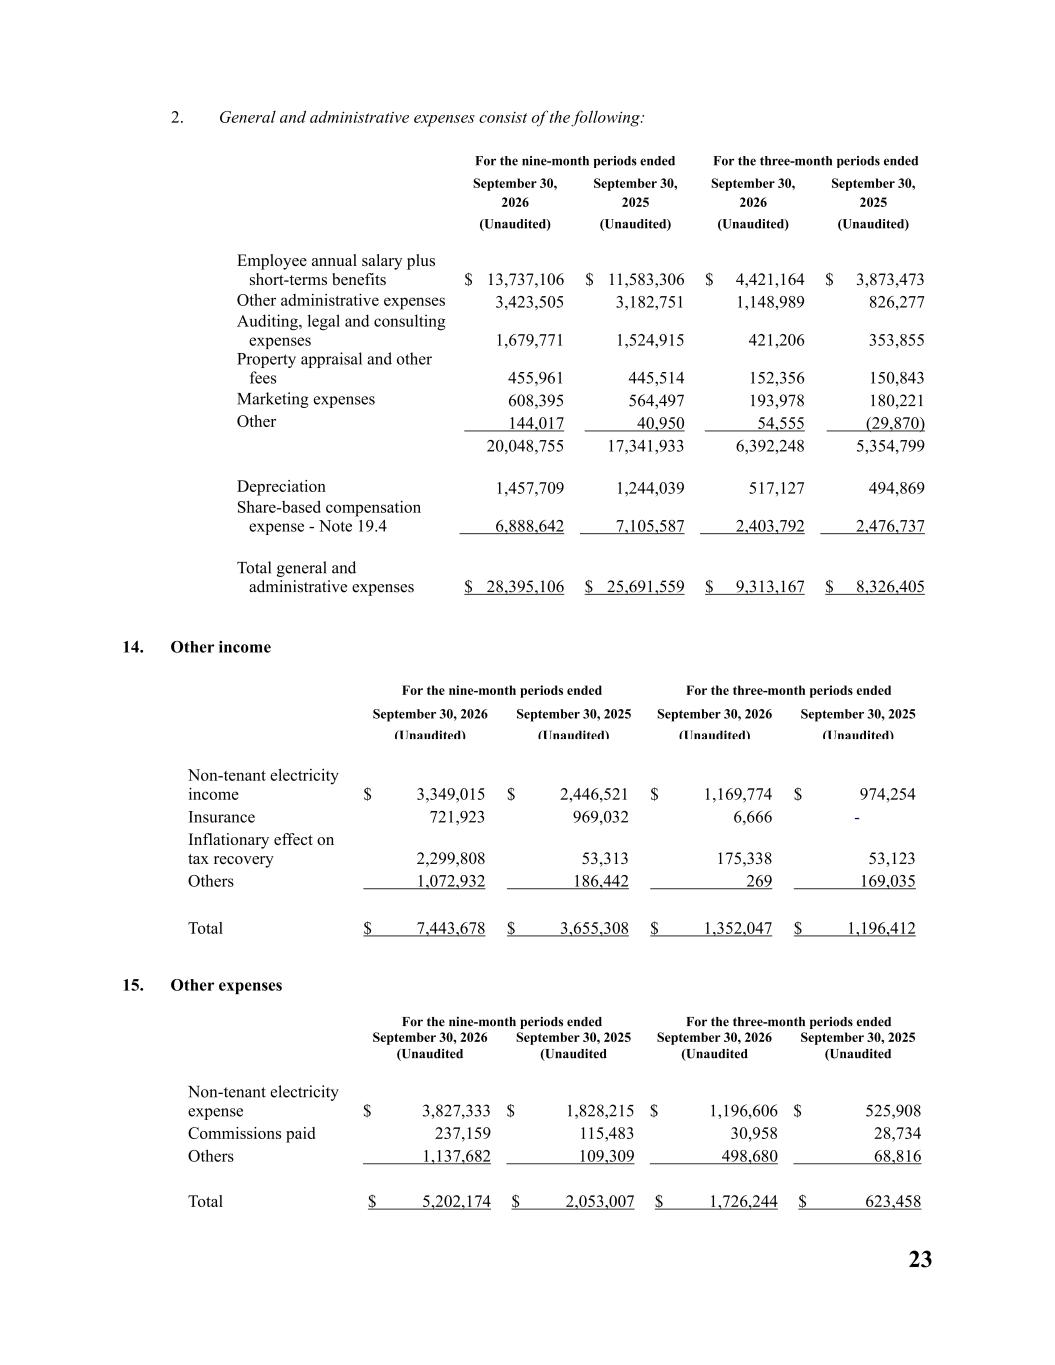
23 2. Los gastos generales y administrativos se componen de lo siguiente: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Salario anual de los empleados más prestaciones a corto plazo 13 737 106 $ 11 583 306 $ 4 421 164 $ 3 873 473 $ Otros gastos administrativos 3 423 505 3,182.751 1.148.989 826.277 Gastos de auditoría, jurídicos y de consultoría 1.679.771 1.524.915 421.206 353.855 Tasas de tasación inmobiliaria y otros honorarios 455.961 445.514 152.356 150 843 Gastos de marketing 608 395 564 497 193 978 180 221 Otros 144 017 40 950 54 555 (29 870) 20 048 755 17 341 933 6 392 248 5 354 799 Amortización 1 457 709 1 244 039 517 127 494 869 Gastos por remuneración basada en acciones - Nota 19.4 6.888.642 7.105.587 2.403.792 2.476.737 Total de gastos generales y administrativos $ 28.395.106 $ 25.691.559 $ 9.313.167 $ 8.326.405 14. Otros ingresos Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Ingresos por electricidad no destinada a inquilinos: 3.349.015 $ 2.446.521 $ 1.169.774 $ 974.254 $ Seguros: 721.923 $ 969.032 $ 6.666 $ - Efecto inflacionista sobre la recuperación de impuestos: 2.299.808 $ 53.313 175 338 53 123 Otros 1 072 932 186 442 269 169 035 Total: 7 443 678 $ 3 655 308 $ 1 352 047 $ 1 196 412 15. Otros gastos Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (Sin auditar 30 de septiembre de 2025 (Sin auditar 30 de septiembre de 2026 (Sin auditar 30 de septiembre de 2025 (Sin auditar Gastos de electricidad no relacionados con los inquilinos 3.827.333 $ 1.828.215 $ 1.196.606 $ 525.908 Comisiones pagadas 237.159 115.483 30.958 28.734 Otros 1.137 682 109 309 498 680 68 816 Total: 5 202 174 $ 2 053 007 $ 1 726 244 $ 623 458
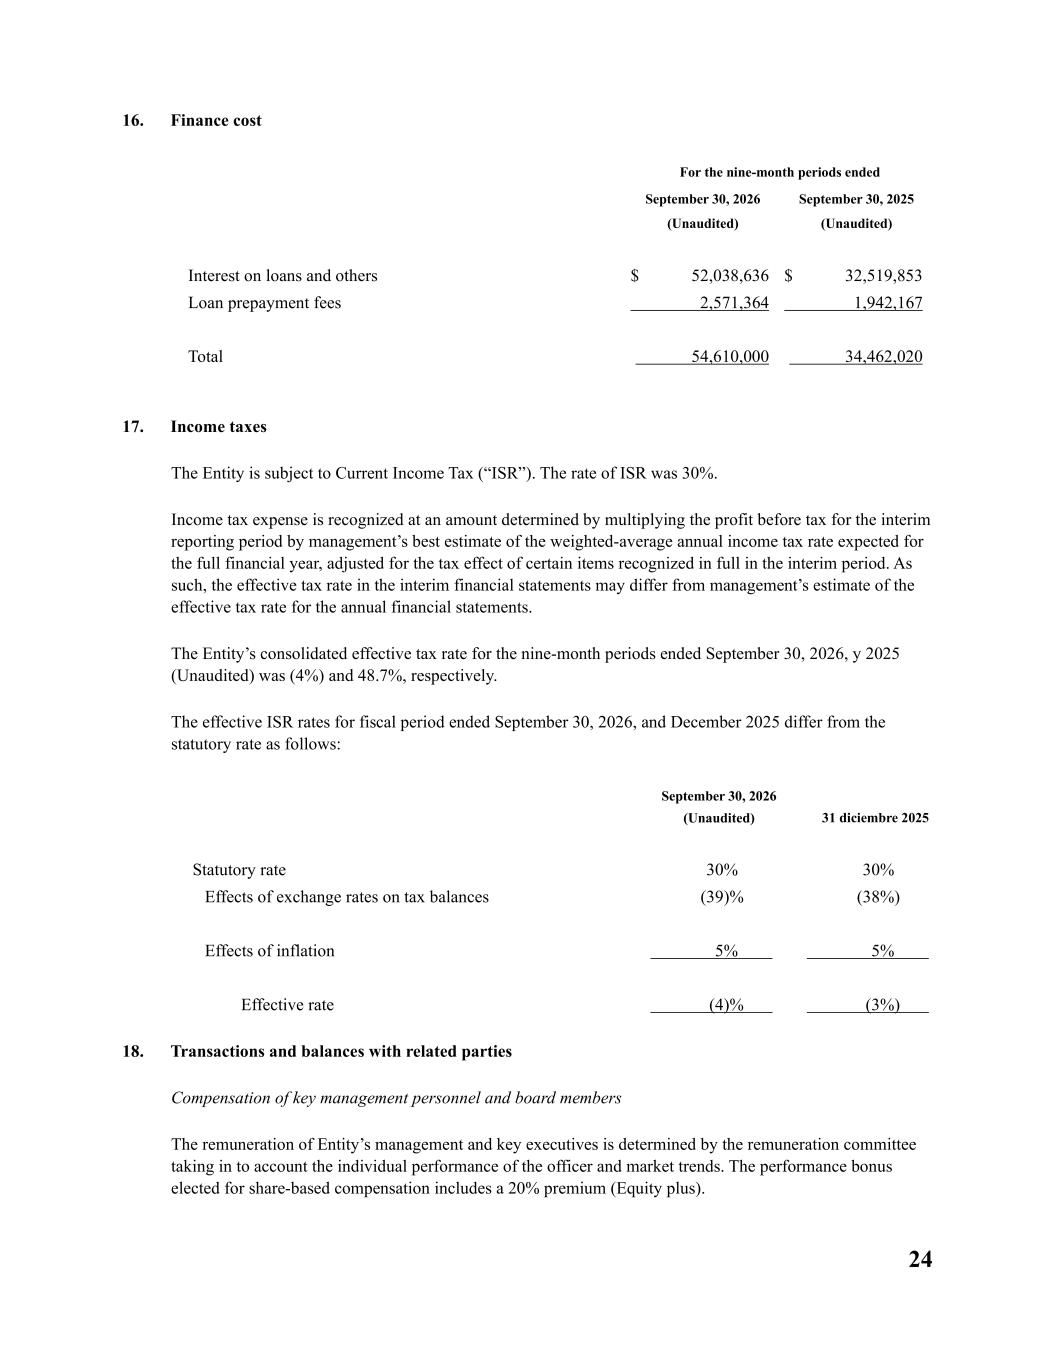
24 16. Gastos financieros Para los periodos de nueve meses finalizados el 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) Intereses de préstamos y otros 52 038 636 $ 32 519 853 $ Comisiones por amortización anticipada de préstamos 2 571 364 1 942 167 Total 54 610 000 34 462 020 17. Impuestos sobre la renta La Entidad está sujeta al Impuesto sobre la Renta (ISR). El tipo del ISR era del 30 %. El gasto por impuesto sobre la renta se reconoce por un importe determinado multiplicando el beneficio antes de impuestos del período de información intermedia por la mejor estimación de la dirección sobre el tipo impositivo medio ponderado anual previsto para el ejercicio completo, ajustado por el efecto fiscal de determinadas partidas reconocidas íntegramente en el período intermedio. Por lo tanto, el tipo impositivo efectivo en los estados financieros intermedios puede diferir de la estimación de la dirección sobre el tipo impositivo efectivo para los estados financieros anuales. El tipo impositivo efectivo consolidado de la Entidad para los períodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025 (sin auditar) fue del (4 %) y del 48,7 %, respectivamente. Los tipos efectivos del ISR para los ejercicios finalizados el 30 de septiembre de 2026 y el 30 de diciembre de 2025 difieren del tipo legal de la siguiente manera: 30 de septiembre de 2026 (sin auditar) 31 de diciembre de 2025 Tipo legal 30 % 30 % Efectos de los tipos de cambio sobre los saldos fiscales (39) % (38 %) Efectos de la inflación 5 % 5 % Tipo efectivo (4) % (3 %) 18. Operaciones y saldos con partes vinculadas Remuneración del personal directivo clave y de los miembros del consejo de administración La remuneración de la dirección y de los ejecutivos clave de la Entidad la determina el comité de remuneraciones, teniendo en cuenta el rendimiento individual del directivo y las tendencias del mercado. La prima de rendimiento elegida para la remuneración basada en acciones incluye una prima del 20 % (Equity plus).
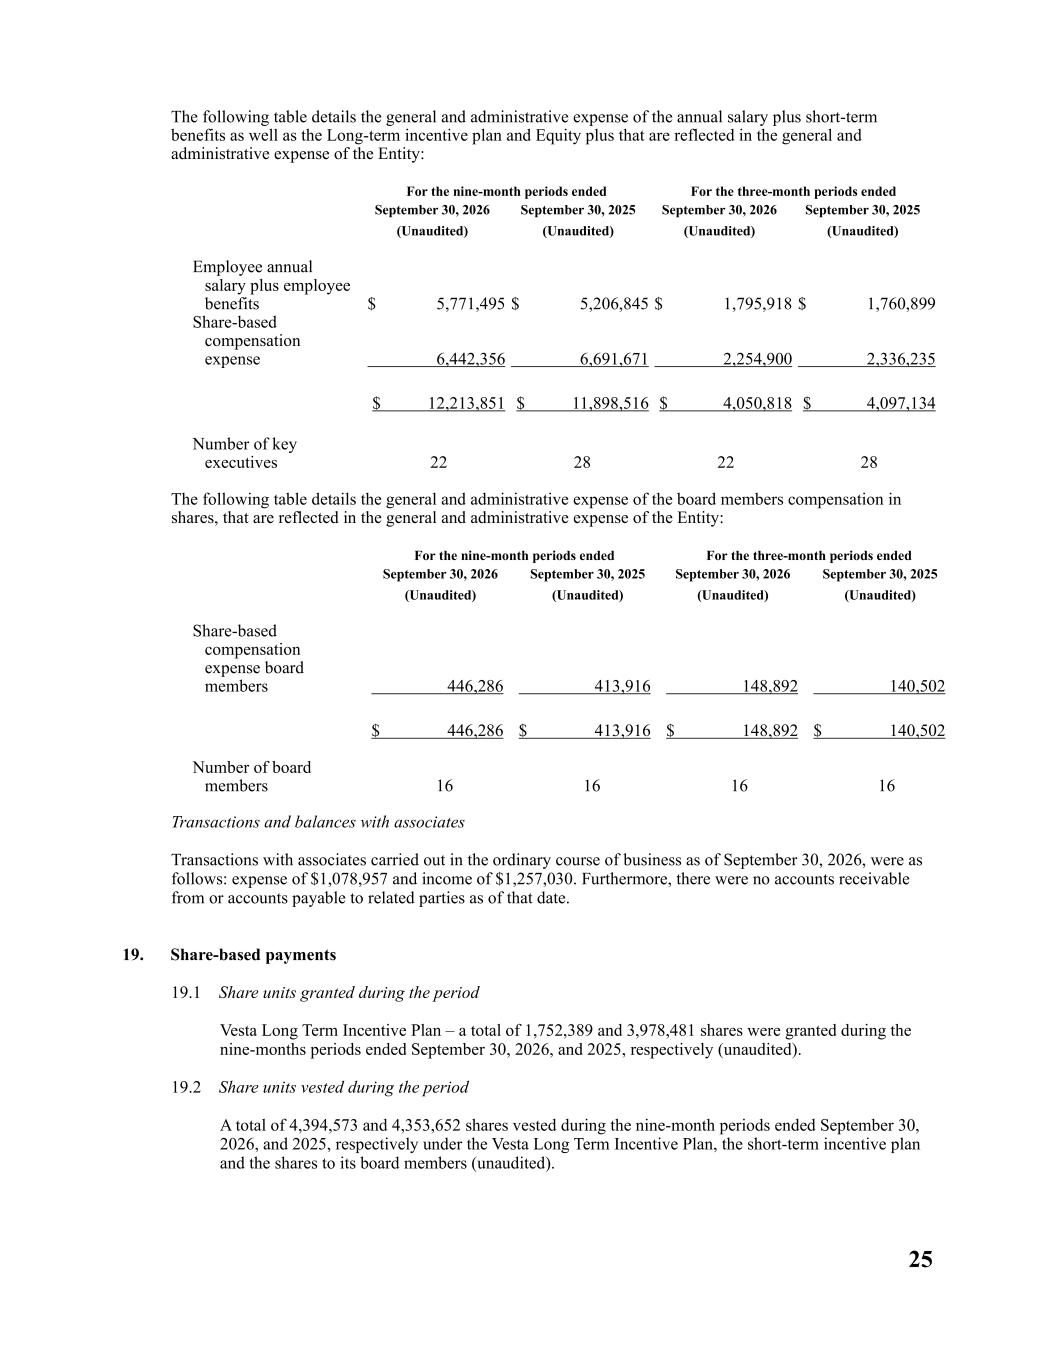
25 La siguiente tabla detalla los gastos generales y administrativos correspondientes al salario anual más las prestaciones a corto plazo, así como al plan de incentivos a largo plazo y al programa «Equity plus», que se reflejan en los gastos generales y administrativos de la entidad: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) Salario anual de los empleados más prestaciones sociales $ 5.771.495 $ 5.206.845 $ 1.795.918 $ 1.760.899 Gastosbasada en acciones 6.442.356 6.691.671 2.254.900 2.336.235 12.213.851 $ 11.898.516 $ 4.050.818 $ 4.097.134 Número de ejecutivos clave 22 28 22 28 La siguiente tabla detalla los gastos generales y administrativos correspondientes a la remuneración de los miembros del consejo en acciones, que se reflejan en los gastos generales y administrativos de la Entidad: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) Gastos por remuneración basada en acciones de los miembros del consejo de administración 446 286 413 916 148 892 140 502 446 286 $ 413 916 $ 148 892 $ 140 502 Número de miembros del consejo de administración 16 16 16 16 Transacciones y saldos con partes vinculadas Las transacciones con partes vinculadas realizadas en el curso normal de la actividad a 30 de septiembre de 2026 fueron las siguientes: gastos por valor de 1 078 957 $ e ingresos por valor de 1 257 030 $. Además, a dicha fecha no existían cuentas por cobrar ni cuentas por pagar con partes vinculadas. 19. Pagos basados en acciones 19.1 Unidades de acciones concedidas durante el periodo Plan de Incentivos a Largo Plazo de Vesta: se concedieron un total de 1 752 389 y 3 978 481 acciones durante los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025, respectivamente (sin auditar). 19.2 Unidades de acciones consolidadas durante el periodo Se consolidaron un total de 4 394 573 y 4 353 652 acciones durante los periodos de nueve meses finalizados el 30 de septiembre de 2026 y 2025, respectivamente, en virtud del Plan de Incentivos a Largo Plazo de Vesta, el plan de incentivos a corto plazo y las acciones destinadas a los miembros de su consejo de administración (sin auditar).
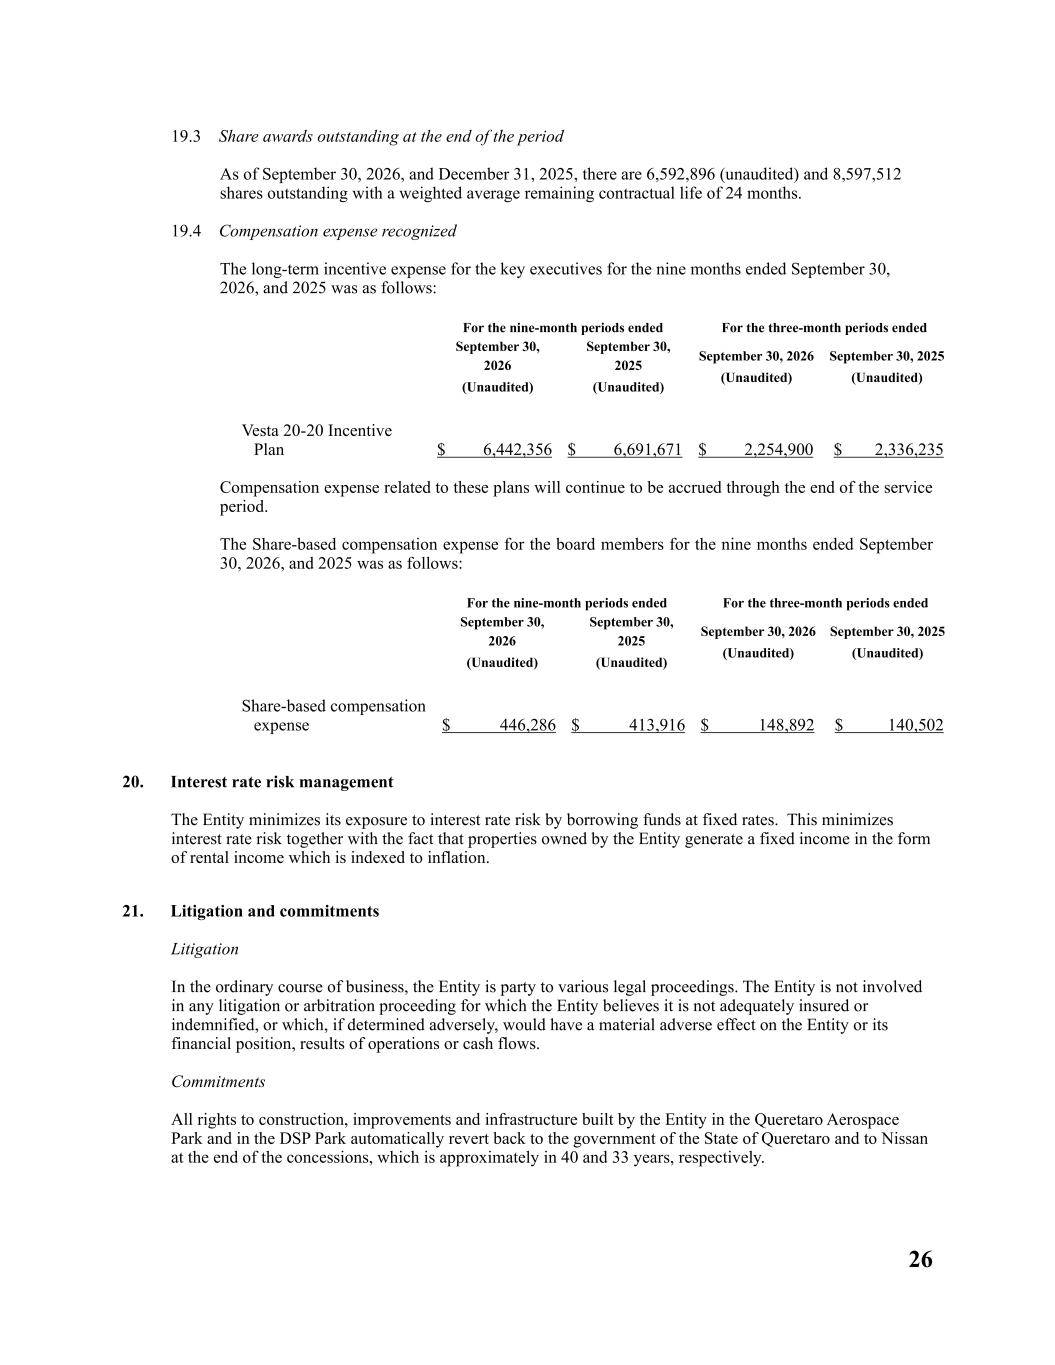
26 19.3 Acciones concedidas en circulación al cierre del periodo A 30 de septiembre de 2026 y a 31 de diciembre de 2025, hay 6.592.896 (cifra no auditada) y 8.597.512 acciones en circulación con una vida contractual media ponderada restante de 24 meses. 19.4 Gasto por remuneración reconocido El gasto por incentivos a largo plazo para los ejecutivos clave correspondiente a los nueve meses finalizados el 30 de septiembre de 2026 y 2025 fue el siguiente: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (sin auditar) 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (Sin auditar) Plan de incentivos Vesta 20-20 6.442.356 $ 6.691.671 $ 2.254.900 $ 2.336.235 Los gastos de remuneración relacionados con estos planes seguirán devengándose hasta el final del período de servicio. El gasto por remuneración basada en acciones correspondiente a los miembros del consejo de administración para los nueve meses finalizados el 30 de septiembre de 2026 y 2025 fue el siguiente: Para los periodos de nueve meses finalizados el Para los periodos de tres meses finalizados el 30 de septiembre de 2026 (sin auditar) 30 de septiembre de 2025 (Sin auditar) 30 de septiembre de 2026 (Sin auditar) 30 de septiembre de 2025 (Sin auditar) Gastos por compensación basada en acciones 446 286 $ 413 916 $ 148 892 $ 140 502 $ 20. Gestión del riesgo de tipos de interés La Entidad minimiza su exposición al riesgo de tipos de interés mediante la obtención de financiación a tipos fijos. Esto minimiza el riesgo de tipos de interés, junto con el hecho de que los inmuebles propiedad de la Entidad generan unos ingresos fijos en forma de rentas de alquiler indexadas a la inflación. 21. Litigios y compromisos Litigios En el curso normal de sus actividades, la Entidad es parte en diversos procedimientos judiciales. La Entidad no está implicada en ningún litigio o procedimiento de arbitraje para el que considere que no está adecuadamente asegurada o indemnizada, o que, en caso de resolverse en su contra, tuviera un efecto adverso significativo sobre la Entidad o su situación financiera, resultados de explotación o flujos de efectivo. Compromisos Todos los derechos sobre las construcciones, mejoras e infraestructuras realizadas por la Entidad en el Parque Aeroespacial de Querétaro y en el Parque DSP revertirán automáticamente al Gobierno del Estado de Querétaro y a Nissan al término de las concesiones, lo que tendrá lugar aproximadamente dentro de 40 y 33 años, respectivamente.
27 22. Hechos posteriores al periodo de referencia El 1 de octubre de 2026, la Entidad adquirió una reserva de suelo de aproximadamente 115.695,51 metros cuadrados. El terreno está situado en el Estado de México. La Entidad pagó 30.000.000 de dólares por la adquisición. El tercer pago de los dividendos declarados para 2026 se abonó el 15 de octubre de 2026, a razón de aproximadamente 0,01999 dólares por acción, lo que supone un dividendo total de 18 688 330 dólares. 23. Autorización para la publicación de los estados financieros intermedios consolidados condensados Los estados financieros intermedios consolidados condensados adjuntos fueron aprobados por el Consejo de Administración el 22 de octubre de 2026. * * * * * *